تقریباً هر روز که به فروشگاه، مرکز خرید یا رستورانی مراجعه میکنیم، اطلاعات تماس یا…
۳ شهریور ۱۴۰۵


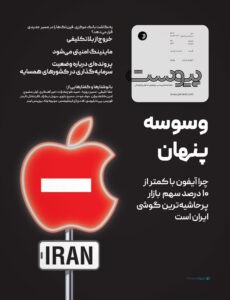
مدل رگولاتوری و تنظیمگری در کشور ما به محدود کردن یا ممنوع کردن خلاصه شده است. این نوع تفکر فقط مختص وزارتخانه یا نهاد خاصی نیست، بلکه روشی است که تنظیمگران قواعد در کشور پیش گرفتهاند. میخواهد ممنوعیتِ ارائه یک سرویس آنلاین باشد یا ممنوعیت واردات آیفون. اما بیشک اگر سرویسی در کشور مخاطبان پروپاقرص خودش را به دست آورد، نهادهای تنظیمگر بهسرعت سراغ آن میروند و اولین مواجهه با آن، ممنوعیت خواهد بود.
برای اثبات این گفته لازم نیست راه دوری برویم، بهسادگی میتوانیم انواع و اقسام سرویسها یا خدماتی را بیابیم که بنا بر دلایل مختلف، زمانی که مقررهای برایشان تنظیم و تصویب شد آن سرویس یا مدلش تغییر کرد یا به صورت کامل ممنوع شد. شاید از همین روست که فعالان اقتصادی گرچه علاقهمند هستند در محیطی قانونگذاریشده فعالیت کنند تا بتوانند ریسکهای فعالیت خود را پیشبینی کنند اما از تنظیمگری نهاد سیاستگذار در این حوزه نیز نگراناند.
ممنوعیت واردات آیفون با توجه به بازاری که در ایران دارد همانقدر عجیب است که محدودیت در فعالیت نئوبانکها.
اگر دولت تصمیم داشت با ممنوعیت واردات آیفون، جلوی خروج ارز از کشور را بگیرد، با داستان چای دبش و فساد سه میلیارد دلاری، تمام صرفهجویی ارزی از ممنوعیت واردات آیفون به هدر رفت.
حال نهاد رگولاتور پولی کشور نیز در نظر دارد با محدودیت در فعالیت نئوبانکها- که از ابتدا زیر نظر یک بانک دارای مجوز از بانک مرکزی فعالیت خود را آغاز کرده بودند- جلوی اعتماد مردم به موسسات اعتباری غیرمجاز را بگیرد، اما در واقع فقط در جهت محدودیت بیشتر نوآوری در شبکه بانکی گام برمیدارد؛ چراکه طی سالهای گذشته هرچند هیچ نئوبانکی در کشور سرویس نمیداد، موسسات اعتباریای شکل گرفتند که تنها نتیجه فعالیتشان خسارت دیدن مردم و جبران آن خسارت از سوی شبکه بانکی و بانک مرکزی بود. آخرین نمونه آن نیز موسسه اعتباری نور است که بانک مرکزی برای جبران زیانش در نظر دارد آن را با بانک ملی ادغام
کند.
این در حالی است که طی دو سالی که از شکلگیری نئوبانکها میگذرد نهتنها ضرری به شبکه بانکی و اعتماد مردم نزدهاند بلکه با ایجاد سرویسهای خاص خود، بدنه کلاسیک بانکها را به سمت ارائه سرویسهای نوآور سوق دادهاند. احراز هویت غیرحضوری فقط یک مثال از سرویسی است که شاید اگر نئوبانکها در کشور اقدام به ارائه آن نکرده بودند هنوز بانکها و شبکه بانکی کشور آن را نپذیرفته بودند.
با وجود این، بانک مرکزی با صدور دستورالعملی با هدف به صفر رساندن ریسک هرگونه فعالیت نوآورانهای، نئوبانکها را در قاب یک شعبه دیجیتالی بانکی نشانده و خلق ارزش از سوی آنان را در قالب یک بانک سنتی با وجود تمامی محدودیتها در آن قرار داده است.
در چنین شرایطی نهتنها هیچگاه به سمت یک نئوبانک واقعی حرکت نخواهیم کرد، بلکه فعالیتهایی نیز که تاکنون تحت عنوان نئوبانک شکل گرفته هر روز محدود و محدودتر میشود. از طرفی بهزودی باید منتظر شعبه دیجیتالی تمامی بانکهای فعال در کشور باشیم.
حال آنکه بانک مرکزی میتوانست بهسادگی ورق را برگرداند؛ علاوه بر اینکه نظارتش را بر نئوبانکها افزایش میدهد، موجودیت آنها را به رسمیت بشناسد و یکی از شروط فعالیت آنان را خلق ارزش جدید تعریف کند.
اما محدودیت و ممنوعیت همیشه سادهترین راه نظارت است.