
۳ شهریور ۱۴۰۵
مسعود حاجیاسمعیلی
بررسی تطبیقی مسیر مقرراتزدایی با کشورهای حوزه ASEAN و OECD؛ نقش رگولاتوری در بلوغ بازار
مسعود حاجیاسمعیلی
مقرراتزدایی (Deregulation) در ظاهر مفهومی ساده به نظر میرسد اما مفاهیمی چونReregulation, ,Regulation of Competition, Regulation for competition, Meta Regulation Self-Regulation و حتی Zero Regulation را دربر میگیرد و در عمل دستبهگریبان اقداماتی سخت و پرتنش مثل حذف مقررات و قوانین محدودکننده، آزادسازی بازارهای ارتباط، کاهش قدرت انحصار، کاهش یا حذف محدودیتهای رقابتی، اجازه ورود اپراتورهای جدید و… است که با مخالفتهای سخت و جدی روبهرو میشود.
توصیهنامههای ITU که هرساله در GSR (اجلاس جهانی تنظیمکنندگان) منتشر میشود در واقع یک Best Practice محسوب میشود و بهترین شیوهها در حمایت از نوآوری، همکاریهای بینبخشی (انرژی، سلامت، آموزش و مالی) و تمرکز بر حقوق مصرفکننده را معرفی میکند.
برای مثال در گزارش سال ۲۰۲۴ به کشورهای آلمان، هند، کره جنوبی و… اشاره شده که بهمنظور پوشش اینترنت و مهارتهای دیجیتال تلاش زیادی کردهاند بهگونهای که در مناطق روستایی موفق به کاهش نابرابری در دسترسی دیجیتال شدهاند.
نشستهای مجمع جهانی استانداردسازی مخابراتی
این نشست هر چهار سال یک بار تشکیل میشود و وظیفهاش جهتگیری جهانی استانداردهای ICT در زمینههای اینترنت اشیا، هوش مصنوعی، شبکههای نسلهای پنجم و ششم، امنیت سایبری و همچنین همکاریهای بینالمللی و یکپارچگی استانداردهاست.
وقتی از ITU میپرسیم Why Regulate چندین پاسخ به ما میدهد که دلالت بر ایجاد رقابت سالم، جلوگیری از شکست بازار، حمایت از مصرفکننده، تضمین دسترسی همگانی، هدایت کشورها بهسمت تحول دیجیتال، تدوین چارچوب سیاستی و حقوقی پایدار دارد.
ازآنجاکه مقررات بیش از حد سختگیرانه موجب محدودیت نوآوری شده و از طرفی، آزادی بیش از حد موجب تضعیف حقوق مصرفکننده میشود، ضرورت بین آزادی بازار و کنترل دولتی از مفاهیم مهم در این زمینه است.
اما برآیند آنچه در مطالب و مقالات احصا میشود، رقابت، کیفیت، درآمد و استقلال از جمله پارامترهای مهم یک رگولاتوری محسوب میشود. در واقع رگولاتوری باید باثبات، دارای دانش کافی، مقتدر، بیطرف، سریع، مستقل و شفاف باشد.
نتیجه چنین رگولاتوری در نهایت به سود مردم و اقتصاد و جامعه خواهد بود. ذینفعان رگولاتوری مردم، اپراتورها، دولت، صنعت و بینالملل هستند. برای مردم رفاه ایجاد میکند. برای دولت درآمد، برای اپراتورها سودآوری، برای صنعت اشتغال و ارزآوری. در ضمن مقرراتگذاری باید به گونهای باشد که با قوانین و مقرارات بینالملل سازگاری و هماهنگی داشته باشد. رگولاتوری در مقابل اپراتورها از مردم و در مقابل دولت از اپراتورها دفاع میکند.
نقش حوزههای آنتیتراست در رگولاتوری کشورهای گوناگون
وظیفه این حوزهها جلوگیری از انحصار و حفظ رقابت است. تاکید بر اصل بازار آزاد و محوریت دست نامرئی آدام اسمیت یک نکته را گوشزد کرد و آن اینکه رقابت در موقعیت نابرابر همواره پیروزی طرف قویتر را به دنبال دارد. ناکارآمدی دست نامرئی آدام اسمیت در بحرانهای دهههای ۳۰ و ۷۰ خود را نشان داد. بههمیندلیل بود که کینز میگفت دولت باید از سیاستگذاری نامتقارن استفاده کند؛ یعنی سیاستهای سختگیرانه در مقابل اپراتورهای انحصاری و تسهیل درباره اپراتورهای تازهوارد. Regulation for Competition یکی دیگر از اقدامات حوزههای آنتیتراست جلوگیری از توافقات غیرقانونی بین شرکتهاست. مثل تبانی در قیمتگذاری، تقسیم بازار، محدود کردن تولید و… این توافقات میتواند رقابت را در بازار از بین ببرد و مصرفکننده را متضرر کند.
ویژگیهای عمده رگولاتوری حوزه جنوب شرق آسیا
این ویژگیها شامل مجموعهای از رویکردها و اقدامات متنوعی هستند که تحت تاثیر سیاستهای ملی، شرایط اقتصادی و سطوح گوناگون توسعه فناوری قرار دارند. انعطافپذیری و تطبیق با نوآوری، نهادهای ناظر شفاف و همکاری صنعت و دولت، کمشمار بودن نهادهای سیاستگذار، وجود چارچوبهای قوی برای معاملات الکترونیکی، هماهنگی با چارچوبهای ITU و قانون ۱GDPR مقررات محافظت از دادههای عمومی که سال ۲۰۱۸ وضع شد و وظیفه آن محافظت از دادهها و حفظ حریم خصوصی است. تاکید بر هماهنگی منطقهای بهمنظور تسهیل جریان دادههای فرامرزی در راستای تجارت دیجیتال، ایجاد محیطهای آزمایشی رگولاتوری (Regulatory Sandbox)، همچنین سهامدارنبودن رگولاتوری و وزارتخانه ذیربط در شرکتهای اپراتوری یا شرکتهایی که تحت تنظیم خود هستند و موجب تضاد یا تعارض منافع (Conflict of Interest) میشوند از ویژگیهای مهم این حوزه است. محیطهای آزمایشی رگولاتوری به استارتآپهای فناوری این امکان را میدهد که ایدههای نوآورانه خود را در محیطی کنترلشده آزمایش کنند و این موجب تعادل میان رگولاتوری و نوآوری میشود.
کشورهایی مثل مالزی، سنگاپور و تایلند نقش رهبری را در استانداردسازی قوانین ICT بر اساس بهترین رویههای بینالمللی ایفا میکنند.
یکی دیگر از ابتکارات این حوزه تعادل میان نظارت دولتی و رشد بخش خصوصی است. در واقع رگولاتوریهای این منطقه درصدد فهم قوانین لازم برای حفاظت از مصرفکنندهها و تضمین رقابت منصفانه هستند. البته سطح بلوغ در رگولاتوری کشورهای حوزه ۲ASEAN متفاوت است. برخی از آنها دارای محیط رگولاتوری کاملاً تعریفشده هستند و سیاستهای متعادلتری درباره رعایت حقوق کاربران وضع کردهاند درحالیکه برخی دیگر مانند ویتنام و میانمار (برمه) قوانین سختگیرانهای برای استفاده از اینترنت اعمال کردهاند. اما بهطور کلی میتوان گفت رگولاتوری این حوزه در پی تشکیل یک بازار دیجیتال یکپارچه، امن و رقابتی است که هم به نفع کشورهای عضو باشد و هم سرمایهگذاری خارجی را ترغیب کند.
ویژگیهای عمده رگولاتوری حوزه (OECD) سازمان توسعه همکاریهای اقتصادی
این سازمان نزدیک به ۴۰ عضو دارد (اتریش، بلژیک، کانادا، دانمارک، فرانسه و…) که مقر آن در پاریس است و اعضای آن به بازار آزاد متعهد هستند. البته چین و آفریقای جنوبی با ۳OECD همکاری دارند ولی عضو آن نیستند. رگولاتوری این کشورها منعطف و نوآوریمدار است. بهگونهای که برای فناوریهایی که سریع در حال تغییرند- مثل هوش مصنوعی، اینترنت اشیا و دیگر خدمات دیجیتال متنوع- از مقررات انعطافپذیر استفاده میکنند. در این کشورها مقررات برای تسهیل نوآوری طراحی و چارچوبهای شفاف به نفع کسبوکارهای داخلی و خارجی تعیین شده است. در ضمن با ایجاد محیطهای آزمایشی رگولاتوری یا سندباکس میتوانند استارتآپها را قبل از مقررات سختگیرانه آزمایش کنند. استانداردسازی و هماهنگی بینالمللی در زمینههای فنی، امنیت، حفظ دادهها و مقررات فراملی و کاهش هزینههای تجاری بین مرزها از اهمیت بسزایی برخوردار است.
یکی دیگر از ویژگیهای مهم رگولاتوریهای این حوزه بهبود اثربخشی مقررات، ارزیابی مقررات (۴Ria) و نظارت و اجرای قانون است. در واقع با بازنگری یا ارزیابیهای دورهای، اثربخشی مقررات را بهبود میدهند.
تفاوت عمده رگولاتوریهای حوزه OECD و ASEAN
در حوزه OECD تمرکز بیشتر بر رقابت آزاد، شفافیت و شاخصهای تحلیلی است تا بتوانند بازارهای مخابراتی و دیجیتال را پایدار و رقابتی نگه دارند. اما در حوزه ASEAN تمرکز بیشتر بر هماهنگسازی مقررات در منطقه است تا بتوانند بازار واحد دیجیتال و کسبوکارهای کوچک را به یک قطب بزرگ اقتصاد دیجیتال تبدیل کنند.
برتریهای رگولاتوری کشورهای حوزه OECD نسبت به کشورهای حوزه MENA
کشورهای عضو MENA (گروه ویژه اقدام مالی خاورمیانه و شمال آفریقا) که شامل مصر، عراق، اردن، لبنان، لیبی، امارات و… میشود چارچوبهای قانونی متفاوتی برای تنظیم مقررات در حوزه ICT دارند. درصورتیکه در کشورهای حوزه OECD معمولاً قوانین با استانداردهای بینالمللی هماهنگاند و این باعث رشد و نوآوری، جذب سرمایهگذاری خارجی و شکلگیری فضای رقابتی شده است.
کشورهای حوزه OECD اغلب قوانین یکنواختی را درباره حفاطت دادهها و حریم خصوصی اجرا میکنند و این باعث میشود بستر مناسبی برای تجارت بینالملل فراهم شود. درصورتیکه در حوزه منا قوانین حفاظت از دادهها و حریم خصوصی غالباً با یکدیگر متفاوت است و این تضادها باعث کاهش سرمایهگذاری شرکتهای بینالمللی میشود زیرا شرکتها باید در هر کشور مقررات خاصی را رعایت کنند.
در ضمن پیشبینیپذیری و ثبات مقرراتی در کشورهای OECD به سرمایهگذاران و فعالان بازار امکان برنامهریری بلندمدت میدهد. این امتیار بزرگی است چون ریسک حقوق و مقرراتی کمتری دارد. بهطور کلی چالشها و ضعفهای حوزه منا در زمینه رگولاسیون ICT یکی ضعف در چارچوبهای نهادی مستقل نظارتی است (یا اجرای ضعیف قوانین موجود) و یکی فاصله زیاد در زیرساختها، دسترسی فیبر و… برای مثال تعداد اشتراکهای اینترنت ثابت در MENA بهمراتب کمتر از OECD است. البته در چند سال اخیر پیشرفتهایی در کشورهای شورای همکاری خلیج فارس (امارات قطر یا عربستان) رخ داده است.
آربیتراژ رگولاتوری
آربیتراژ در اقتصاد به مفهوم استفاده از تفاوت قیمت یا شرایط در بازارهای گوناگون برای کسب سود است و آربیتراژ رگولاتوری بهرهبرداری از شکافهای قانونی و نظارتی بین کشورها یا نهادهای مقرراتگذار برای کسب منفعت اقتصادی است. لذا آربیتراژ باعث میشود شرکتها بهجای رقابت در بازار، از تفاوت قوانین بین کشورها یا تفاوت مصوبات بین نهادهای مقرراتگذار (در ایران مثل شورای رقابت و سازمان تنظیم مقررات و ارتباطات رادیویی) سود میبرند؛ مثلاً سال ۱۳۹۰ سازمان تنظیم مقررات و ارتباطات رادیویی با افزایش تعرفه پالس تلفن ثابت از ۴۴.۷ ریال موافق نبود اما شورای رقابت با افزایش آن به مبلغ ۵۱.۰۳ ریال و در مناطق همکدی اجراشده به ۵۵.۷ ریال موافقت کرد. شرکت مخابرات نیز به استناد مصوبه شورای رقابت افزایش تعرفهها را اعمال کرد که با مخالفت سازمان تنظیم مواجه شد و آن سازمان حکم به استرداد کلیه مبالغ دریافتی از مشترکان را صادر کرد. درباره سهم بازار سرویس ADSL شورای رقابت مصوبه شماره ۱۰۶ را صادر کرد و برابر آن مصوبه، سهم شرکت مخابرات از بازار فوق حداکثر ۱۰ درصد تعیین شد. اما سازمان دراینباره اظهارنظری نکرده و بند ۳ پیوست ۴ پروانه اپراتور اول هم مسکوت ماند. در این حالت اپراتور چون مصوبه به نفعش نبود هیچ توجهی به آن نکرد و تا اواسط سال ۹۱ سهم سرویس فوق از ۴۵ درصد نیز تجاوز کرد و پس از آن نیز با رشد تصاعدی ادامه یافت. در این حالت شرکتها میتوانند با طراحی خدمات خاص برای دور زدن برخی از قوانین یا انتخاب کشورهایی که قوانین کمتر سختگیرانهای دارند اقدام کنند.
چگونگی تعادل بین تعرفههای ثابت و همراه در کشورهای حوزه OECD
تعادل تعرفه اینترنت ثابت و همراه باید بهگونهای باشد که هم رقابت سالم باشد و هم سرمایهگذاری در شبکههای ثابت پایدار بماند. بهلحاظ اقتصادی تعرفه پایین همراه، مصرفکننده را بهسمت آن میبرد. در نتیجه شبکههای ثابت (فیبر، DSL، کابل) که هزینههای سرمایهای سنگین دارند مشتری و بازگشت سرمایه را از دست میدهند و اگر این روند مهار نشود، سرمایهگذاری در زیرساخت ثابت کاهش مییابد. لذا در حوزه OECD رگولاتوری تلاش میکند تعادل تعرفهای برقرار شود؛ نه آنقدر تعرفه موبایل پایین باشد که بازار ثابت نابود شود و نه آنقدر قیمت بالا باشد که مصرفکننده از آن صرفنظر کند.
ابزارهای رگولاتور برای جلوگیری از این بیتعادلی عبارتاند از: مدیریت نرخ عمدهفروشی، هشدار رگولاتوری به همراه- در صورت تعیین نرخهای پایینتر از ثابت-، جلوگیری از یارانههای طیف یا منابع غیررقابتی برای پایینآوردن مصنوعی تعرفهها، ارائه مشوقهای سرمایهگذاری برای شبکه فیبر (در قالب یارانه یا تسهیلات) و نهایتاً جلوگیری از ارائه باندلهای ترکیبی اپراتورهایی که هر دو شبکه را دارند تا نتوانند رقبا را حذف کنند. در بریتانیا OFCOM نسبت قیمت ثابت به همراه را سالانه گزارش و تصریح میکند که قیمت موبایل در هر گیگابایت بهصورت ساختاری بالاتر از ثابت باشد تا سرمایهگذاری فیبر ادامه پیدا کند. در فرانسه رقابتْ شاخصی دارد تا در صورت کاهش تعرفه موبایل از فیبر حمایت کند. در آلمان سیاست تکنولوژی بیطرف Technology Neutral But investment friendly اعمال میشود. یعنی تعرفهها نباید جانشینی کامل بین فناوریها ایجاد کنند. در کشورهای OECD قیمت موثر هر گیگابایت در شبکههای ثابت حدود پنج تا ۲۰ برابر ارزانتر از همراه است تا مصرفکننده هنوز انگیزه استفاده از فیبر را داشته باشد. زیرا در غیر این صورت پایداری مالی شبکههای ثابت به خطر میافتد.
حال با توجه به نکات فوق چند سوال مطرح میشود از جمله اینکه این نقطه جانشینی کجاست؟ یا نقطه توازن تعرفه بین ثابت و همراه کجاست؟ چه وقت ورشکستگی اپراتور ثابت واقعاً محتمل است؟
البته منظور از تعرفه یا قیمت، قیمت موثر است (Effective Price) نه قیمت اسمی. قیمت موثر، میانگین هزینهای است که کاربر واقعاً بابت دریافت یک خدمت میپردازد. در واقع قیمت موثر مجموع مبالغ واقعی پرداختی کاربر تقسیم بر مقدار واقعی مصرف اوست.
فرض کنیم بسته ۱۰ گیگابایتی اپراتور ۱۰۰ هزار تومان است اما در کنار آن بستههای تشویقی و طرحهای شبانه رایگان هم میدهد و کاربر در عمل ۱۵ گیگ استفاده میکند ولی همان ۱۰۰ هزار تومان را میپردازد. بنابراین قیمت موثر ۶.۶ تومان است (۱۰۰۰۰۰÷۱۵=۶.۶) درحالیکه قیمت اسمی بسته ۱۰۰ هزار تومان است. در واقع رگولاتوری قیمت موثر را اینطور تعریف میکند: قیمت موثر برابر است با کل مبلغ پرداختی مشترک تقسیم بر کل مصرف واقعی مشترک و در واقع قیمت موثر سبد خدمات یا قیمت کل برابر است با زیگمای قیمت تقسیم بر زیگمای مصرف (اعم از صوت، دیتا، پیامک و…)؛ رگولاتوری در تحلیلهای خود اینگونه میفهمد که یک اپراتور دامپینگ میکند یا نه.
طبق ماده یک مصوبه شماره ۲۹۲-۳ کمیسیون تنظیم مقررات ارتباطات، نرخ موثر خردهفروشی مبنای تعیین تعرفه عمدهفروشی برای MVNOها تعیین شده است. در واقع سقف تعرفه عمدهفروشی باید از نرخ موثر خردهفروشی اپراتور میزبان کمتر باشد. ازاینرو در ماده ۵ همین مصوبه تاکید کرده که تفکیک درآمدهای خردهفروشی و عمدهفروشی ضروری است.
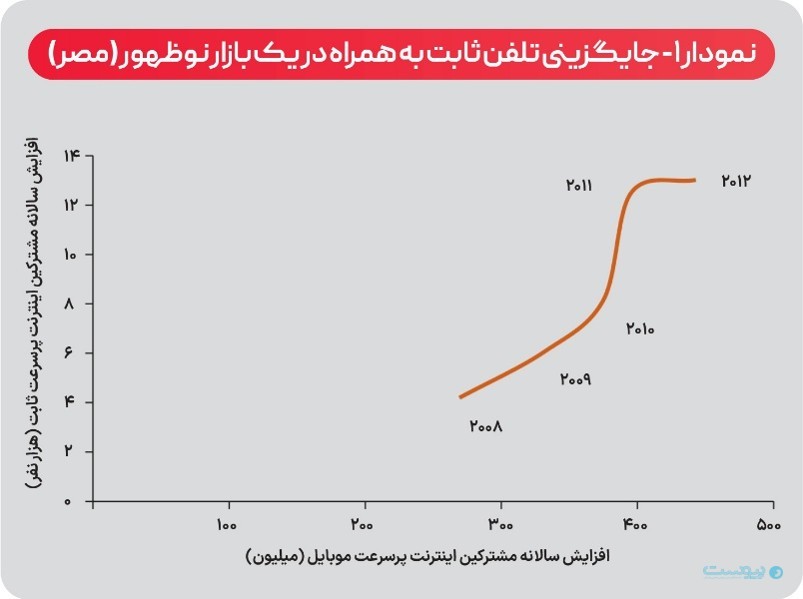
نمودار یک حاکی از این است که سال ۲۰۰۸ هم رشد اینترنت ثابت در مصر کم بوده و هم اینترنت سیار. مردم بیشتر از ثابت استفاده میکردند و موبایل نقش کمتری داشته است. از سال ۲۰۰۹ به بعد رشد مشتریان سیار شدید و شتابدار افزایش پیدا میکند ولی افزایش مشتریان ثابت بهنسبت ثابت میماند (پدیده جانشینی).
از سال ۲۰۱۲ تا ۲۰۱۳ رشد سیار به سقف خود میرسد و تقریباً ثابت میشود (حدوداً ۱۲ تا ۱۳ میلیون افزایش سالانه) و بازار رشد اینترنت سیار به سقف خود نزدیک میشود. یعنی بیشتر افرادی که میخواهند از اینترنت موبایل استفاده کنند به آن دسترسی پیدا کردهاند. نتیجه اینکه در بازار رو به توسعه مثل مصر کاربران بهسرعت از اینترنت ثابت به اینترنت همراه مهاجرت کردهاند. علل این اتفاق به شرح زیر است:
۱- قیمت پایینتر اینترنت موبایل
۲- دردسترسبودن شبکههای سیار (حتی در مناطق روستایی)
۳- گسترشنیافتن زیرساخت ثابت (فیبر یا DSL)
۴- گسترش گوشیهای هوشمند و شبکههای 3G و 4G
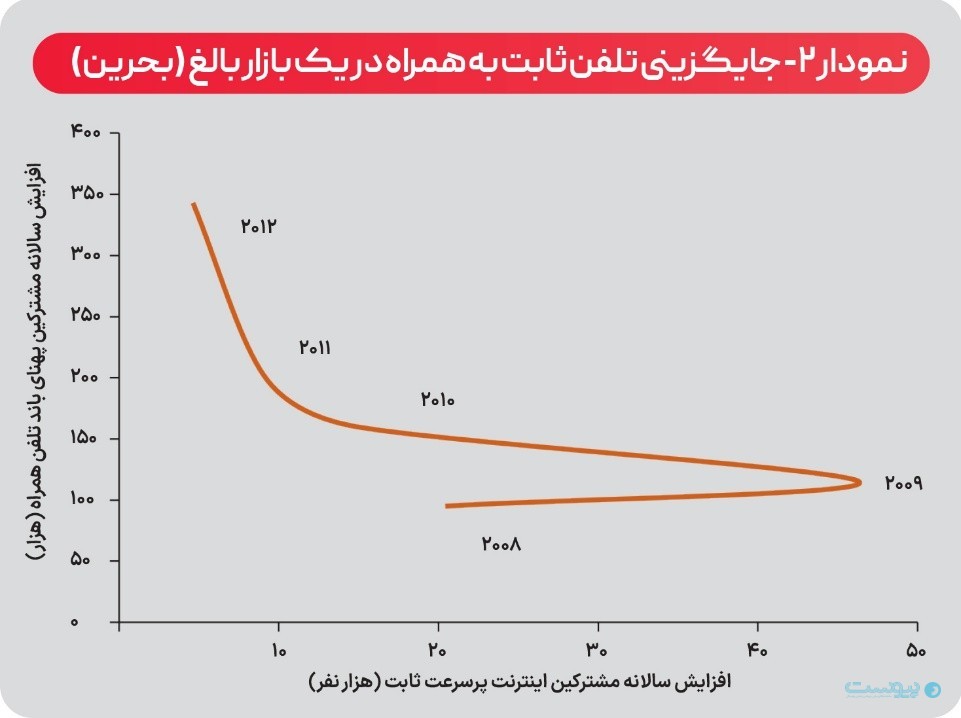
نمودار ۲ دلالت بر این دارد که در بحرین طی سالهای ۲۰۰۸ تا ۲۰۱۳ ابتدا تعداد مشترکان ثابت (تا سال ۲۰۰۹) رشد زیادی کرده، سپس به شدت کاهش مییابد. در مقابل رشد مشترکان همراه بهشدت افزایش پیدا میکند. این نشاندهنده شکست بازار ثابت است که در مغایرت تام با یکی از رسالتهای رگولاتوری (To Avoid Market Failure) قرار دارد. بهطور کلی میتوان گفت در بازارهای بالغ مثل آلمان، آمریکا، ژاپن و… که زیرساختهای اینترنت ثابت توسعه پیدا کردهاند رشد اینترنت موبایل کندتر شده و کاربران بهدلیل پایداری، سرعت و قیمت مناسبتر به اینترنت ثابت روی آوردهاند.
در پایان با توجه به بررسی تطبیقی مسیر مقرراتزدایی نامبرده، همچنین پشتوانههای قانونی مفید و موثر در داخل کشور از جمله مواد ۴۴ و ۴۵ قانون اجرای سیاستهای کلی اصل ۴۴ قانون اساسی، ماده ۵۷ قانون رفع موانع تولید، هیات مقرراتزدایی و تسهیل صدور مجوزهای کسبوکار ماده ۳۷ قانون مدیریت خدمات کشوری و… موارد زیر پیشنهاد میشود:
- تعامل نزدیک با ذینفعان کلیدی
- رفع انحصار و تشکیل بازارهای رقابتی (بهمنظور موفقیت در پروسه مقرراتزدایی)
- تعهد و اراده واقعی از سوی مسئولان بهمنظور مقرراتزدایی (مقاومت بعضی از دستگاهها در قبال مقرراتزدایی)
- ایجاد محیط آزمایشی رگولاتوری
- اجرای قانون RIA بهمنظور بهبود اثربخشی مقررات
- حرکت در جهت ثبات مقرراتی و پیشبینیپذیری و امکان برنامهریزی بلندمدت به سرمایهگذاران
- ممنوعیت سهامداری رگولاتوری یا وزارتخانه در شرکتهای اپراتوری یا شرکتهایی که تحت تنظیم خود هستند.
- تدوین قانون در مجلس بهمنظور اعطای استقلال به رگولاتوری که با تغییر دولت ارکان رگولاتوری تغییر نکند.
پینوشتها:
۱- General Data Protection Regulation
۲- Association of Southeast Asian Nation
۳- Organization for Economic Co-Operation and Development
۴- Regulatory impact assessment
این مطلب در شماره ۱۴۸ پیوست منتشر شده است.
ماهنامه ۱۴۸ پیوست