درآمد مردادماه هایوب به بیش از ۶۲ میلیارد تومان رسید
درآمد مردادماه هایوب با رشد ۲۰ درصدی بهنسبت ماه گذشته بیش از ۶۲ میلیارد تومان …
۲۱ شهریور ۱۴۰۵


۲۳ شهریور ۱۴۰۵
زمان مطالعه : ۹ دقیقه
شرکتهای فناوری معمولا با تصویر بنیانگذاران، سرمایهگذاران خطرپذیر و مالکیت خصوصی شناخته میشوند، اما در بخش بورسی فناوری ایران تصویر متفاوتی دیده میشود. بررسی ساختار مالکیت ۲۶ شرکت نشان میدهد در نیمی از آنها یک سهامدار بهتنهایی بیش از ۵۰ درصد سهام را در اختیار دارد و ۱۱ شرکت نیز به شبکه بانکها و نهادهای مالی متصلاند.
به گزارش پیوست، از ۲۶ شرکت، ۱۳ شرکت یک سهامدار منفرد با بیش از ۵۰ درصد سهام دارند. در ۲۳ شرکتی که درصد سهامدار اول آنها قابل بازیابی بوده، میانه سهم بزرگترین سهامدار حدود ۵۱.۹ درصد است و در ۱۹ شرکت، بزرگترین سهامدار حداقل ۳۰ درصد سهام را در اختیار دارد. بنابراین مالکیت پراکنده، دستکم در این مجموعه بورسی، الگوی غالب نیست.
اما نکته مهمتر ترکیب این مالکان است. در یک طبقهبندی تحلیلی بر اساس هویت سهامداران اصلی، ۱۱ شرکت از ۲۶ شرکت به شبکههای بانکی و مالی متصلاند. در کنار آنها، ۹ شرکت عمدتا تحت مالکیت گروههای خصوصی فناوری یا سرمایهگذاری قرار دارند و تعداد شرکتهایی که مالکیت آنها عمدتا در اختیار بنیانگذاران، اشخاص حقیقی یا سهامداران پراکنده است بسیار کمتر است.
این اعداد درباره کل صنعت فناوری ایران نیستند. بسیاری از شرکتهای بزرگ فناوری اساسا بورسی نیستند و بخشی از شرکتهای فناوری نیز در گروههای بورسی دیگری قرار گرفتهاند. این گزارش فقط ساختار مالکیت همان ۲۶ شرکتی را بررسی میکند که در دو گروه مرتبط با فناوری قرار دارند.
روشنترین شکل تمرکز مالکیت زمانی دیده میشود که یک سهامدار بهتنهایی بیش از نیمی از شرکت را در اختیار داشته باشد. در دادههای گردآوریشده، این وضعیت برای ۱۳ شرکت دیده میشود:
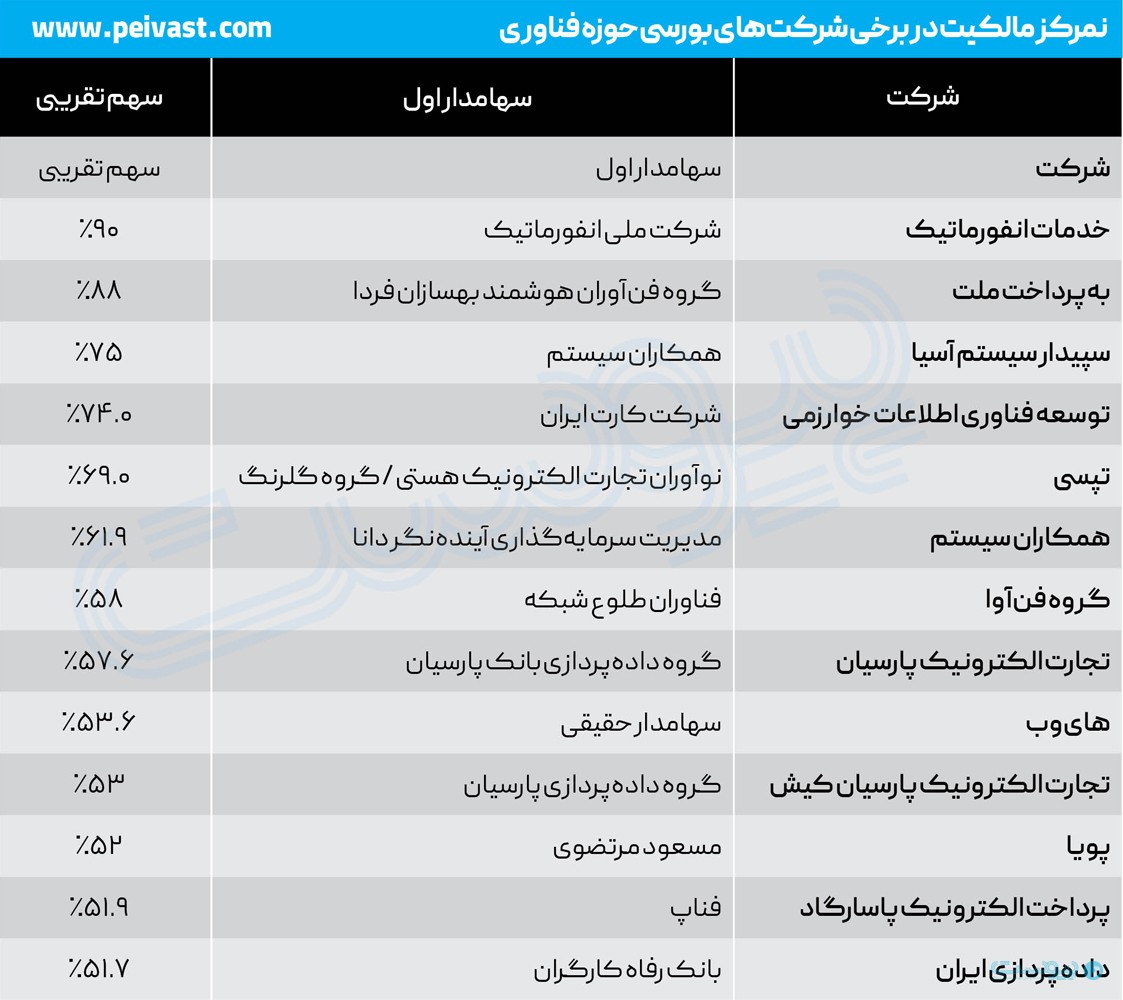
وجود سهامدار بالای ۵۰ درصد به معنی کنترل مطلق همه تصمیمهای شرکت نیست، اما از نظر مالکیت، موقعیت متفاوتی با شرکتی ایجاد میکند که سهام آن میان چند مالک مستقل پراکنده شده است. در این ۱۳ شرکت، سهامدار اصلی بدون نیاز به ائتلاف با سایر سهامداران، اکثریت سرمایه را در اختیار دارد.
از ۲۶ شرکت، ۱۱ شرکت در طبقه تحلیلی «بانکی-مالی» قرار میگیرند. این طبقهبندی عنوان رسمی بورس نیست اما بر اساس هویت سهامداران اصلی انجام شده و نشان میدهد چه تعداد از شرکتهای مورد بررسی به بانکها، شرکتهای فناوری وابسته به بانکها، تامین سرمایهها یا دیگر نهادهای مالی متصلاند. هفت شرکت از این ۱۱ شرکت حتی یک مالک اکثریتی منفرد دارند.
نمونههای روشن آن عبارتاند از خدمات انفورماتیک، بهپرداخت ملت، تجارت الکترونیک پارسیان، پرداخت الکترونیک پاسارگاد، تجارت الکترونیک پارسیان کیش، دادهپردازی ایران و توسعه فناوری اطلاعات خوارزمی. در چهار شرکت دیگر نیز اگرچه یک مالک منفرد بالای ۵۰ درصد وجود ندارد، مالکیت همچنان پراکنده به نظر نمیرسد.
در پرداخت الکترونیک سامان کیش، بانک سامان حدود ۴۲.۴ درصد و بانک رفاه حدود ۳۱.۵ درصد سهام را در اختیار دارند و با احتساب بیمه سامان، سه سهامدار اصلی بیش از ۸۱ درصد سهام شرکت را تشکیل میدهند. در آسان پرداخت پرشین، بانک شهر حدود ۴۳.۵ درصد سهامدار اول است و سه دارنده اصلی شناساییشده در مجموع نزدیک به ۸۰ درصد سهام را در اختیار دارند. رایان همافزا نیز یک مالک اکثریتی منفرد ندارد، اما تأمین سرمایه سپهر و تأمین سرمایه نوین بهترتیب حدود ۳۲ و ۲۶ درصد سهام دارند. در ایرانکیش نیز سهامدار اول حدود ۳۲ درصد و سه سهامدار اصلی شناساییشده در مجموع حدود ۶۵ درصد را در اختیار دارند.
این اعداد بهتنهایی وجود «کنترل مشترک» میان سهامداران را اثبات نمیکنند. ممکن است دو سهامدار بزرگ کاملا مستقل از یکدیگر عمل کنند. اما نشان میدهند حتی در بخشی از شرکتهای فاقد مالک اکثریتی نیز مالکیت در تعداد محدودی نهاد متمرکز است.
این الگو در شرکتهای پرداخت آشکارتر است. بهپرداخت ملت با سهامداری ۸۸درصدی گروه فنآوران هوشمند بهسازان فردا، تجارت الکترونیک پارسیان با مالکیت ۵۷.۶ درصدی گروه دادهپردازی بانک پارسیان و پرداخت الکترونیک پاسارگاد با مالکیت بیش از ۵۱درصدی فناپ، نمونههایی هستند که یک سهامدار مشخص اکثریت شرکت را در اختیار دارد. در سپ، آپ و ایرانکیش نیز یک مالک اکثریتی وجود ندارد، اما بانکها و مجموعههای مالی در رأس فهرست سهامداران قرار دارند.
بنابراین شرکتهای پرداخت بورسی را نمیتوان صرفا بهعنوان مجموعهای از کسبوکارهای فناوری مستقل از نظام مالی دید. ساختار مالکیت بخش مهمی از این شرکتها مستقیما با بانکها و گروههای مالی پیوند خورده است. این نتیجه البته درباره عملکرد شرکت، استقلال مدیریتی یا نحوه تصمیمگیری روزانه آنها چیزی اثبات نمیکند. مالکیت فقط یکی از ابعاد رابطه میان یک شرکت پرداخت و شبکه بانکی است.
قطب دوم مالکیت این مجموعه را گروههای خصوصی فناوری و سرمایهگذاری تشکیل میدهند. ۹ شرکت در این دسته قرار گرفتهاند. در برخی از آنها کنترل مالکیتی کاملا روشن است. همکاران سیستم حدود ۶۱.۹ درصد در اختیار مدیریت سرمایهگذاری آیندهنگر دانا قرار دارد. خود همکاران سیستم نیز با مالکیت حدود ۷۵ درصدی، سهامدار کنترلکننده سپیدار است. در تپسی نیز پس از معامله بلوکی، نزدیک به ۶۹ درصد سهام در اختیار نوآوران تجارت الکترونیک هستی، وابسته به گروه گلرنگ، قرار گرفته است. در مقابل، برخی شرکتهای خصوصی الگوی چندسهامداری دارند.
در توسن، سه سهامدار اصلی شناساییشده حدود ۳۲، ۱۴ و ۱۱ درصد سهام را در اختیار دارند. بنابراین هیچ سهامدار منفردی اکثریت ندارد، اما بیش از نیمی از سهام میان سه مالک اصلی قرار گرفته است. در آسیاتک، بزرگترین سهامدار حدود ۲۴.۵ درصد دارد و سه سهامدار نخست شناساییشده در مجموع حدود ۴۴ درصد سهام را در اختیار دارند. افرانت نمونه متفاوت دیگری است: سه شرکت هر کدام حدود ۲۰ درصد سهام دارند. بدون شواهد مستقل نمیتوان فرض کرد این سه شرکت یک ذینفع نهایی یا کنترل مشترک دارند؛ بنابراین صرفا میتوان گفت مالکیت شرکت میان چند بلوک بزرگ تقسیم شده است.
یکی از تفاوتهای قابل توجه این مجموعه با تصویری که معمولا از شرکتهای فناوری نوپا وجود دارد، حضور محدود بنیانگذاران حقیقی در راس مالکیت شرکتهای بورسی است. در شرکت پویا، مسعود مرتضوی با حدود ۵۲ درصد همچنان سهامدار اکثریت و بنیانگذار شرکت است. هایوب نیز بیش از ۵۳ درصد در اختیار یک سهامدار حقیقی قرار دارد، هرچند در منبع درصدی مورد استفاده نام شخص بهصورت صریح منتشر نشده است.
در صنایع ارتباطی آوا نیز بزرگترین سهامدار شناختهشده یک شخص حقیقی با حدود ۱۷ درصد است، اما در اینجا مالک اکثریتی وجود ندارد. آتیه دادهپرداز وضعیتی پراکندهتر دارد. سهام شناور آزاد آن حدود ۵۷ درصد گزارش شده و در داده موجود یک سهامدار کنترلکننده منفرد دیده نمیشود. بنابراین مدل «بنیانگذار صاحب اکثریت» که در شرکتهای خصوصی فناوری رایجتر است، در این مجموعه بورسی فراگیر نیست.
در ۲۳ شرکتی که درصد دقیق یا تقریبی سهامدار اول آنها قابل بازیابی بود، تنها چهار شرکت سهم سهامدار اولی کمتر از ۳۰ درصد داشتند:
در مقابل، سهامدار اول در ۱۹ شرکت حداقل ۳۰ درصد و در ۱۳ شرکت بیش از ۵۰ درصد سهم دارد. میانه سهم بزرگترین سهامدار در همین ۲۳ شرکت حدود ۵۱.۹ درصد است. از این منظر، مالکیت متمرکز یک استثنا نیست؛ بخش مهمی از ساختار مالکیت شرکتهای مورد بررسی را تشکیل میدهد.
با وجود این اعداد، تمرکز مالکیت در همه شرکتها ماهیت یکسانی ندارد. مالک ۹۰درصدی خدمات انفورماتیک، مالکیت ۷۵درصدی همکاران سیستم بر سپیدار، بلوک ۶۹درصدی گلرنگ در تپسی و مالکیت ۵۲درصدی بنیانگذار پویا چهار ساختار مالکیتی متفاوتاند.
در یک مورد شرکت به شبکه مالی متصل است، در مورد دیگر یک شرکت فناوری مالک شرکت فناوری دیگری است، در نمونه تپسی یک هلدینگ بزرگ خصوصی وارد شده و در پویا بنیانگذار همچنان اکثریت را حفظ کرده است. بنابراین درصد مالکیت بهتنهایی درباره اثر آن بر استراتژی، سرمایهگذاری، استقلال مدیریتی یا عملکرد شرکت توضیح کافی نمیدهد. برای پاسخ به چنین پرسشهایی باید ترکیب هیئتمدیره، اشخاص وابسته، معاملات با اشخاص وابسته و ساختار گروه شرکتها نیز بررسی شود.
این گزارش ساختار فعلی مالکیت را بررسی میکند و به تغییرات مالکیت در طول زمان نمیپردازد. اطلاعات مربوط به سهامداران عمده برخی شرکتها در سالهای گذشته در دسترس است، اما این اطلاعات هنوز برای همه شرکتها از سال ۱۳۹۹ به بعد جمعآوری و بررسی نشده است.
بنابراین از داده فعلی نمیتوان نتیجه گرفت که مالکیت این شرکتها طی پنج سال «متمرکزتر» یا «پراکندهتر» شده است. همچنین منابع درصد مالکیت کاملا همزمان نیستند. برای تعدادی از شرکتها اطلاعات تازه سال ۱۴۰۵ در دسترس بوده و برای برخی دیگر آخرین ترکیب قابل اتکا از بازنشر دادههای TSETMC یا افشاهای قبلی استخراج شده است. در توسعه فنافزار توسن و بازرگام، گروه مالک یا سهامداران محوری قابل شناساییاند اما درصد دقیق روز آنها بازیابی نشده است. در آتیه دادهپرداز نیز ساختار پراکنده روشن است ولی فهرست کامل سهامداران حقیقی عمده در داده موجود کامل نیست. این موارد در محاسبه درصدهای دقیق تمرکز استفاده نشدهاند.
نقشه مالکیت این ۲۶ شرکت یک ساختار یکدست را نشان نمیدهد. یک بخش بزرگ به شبکه بانکها و نهادهای مالی متصل است. بخش دیگری تحت مالکیت هلدینگها و شرکتهای خصوصی فناوری و سرمایهگذاری قرار دارد. تعداد کمتری از شرکتها همچنان تحت کنترل بنیانگذار یا اشخاص حقیقیاند و مالکیت واقعا پراکنده نیز محدود است. در ۱۳ شرکت یک سهامدار منفرد اکثریت دارد و در بیشتر شرکتهای دیگر نیز بزرگترین سهامدار یک بلوک قابل توجه از سهام را در اختیار گرفته است. بنابراین یکی از ویژگیهای قابل اندازهگیری این بخش از بازار سرمایه، تمرکز مالکیت است.
اما شاید مهمترین یافته، هویت صاحبان این بلوکها باشد: شرکت فناوری بورسی ایران در بسیاری از موارد یک کسبوکار مستقل با مالکیت پراکنده نیست؛ پشت آن بانک، هلدینگ مالی، گروه سرمایهگذاری، شرکت فناوری مادر یا یک مالک عمده مشخص قرار دارد. این ساختار الزاما خوب یا بد نیست. داده مالکیت بهتنهایی درباره کیفیت مدیریت یا عملکرد اقتصادی قضاوتی ارائه نمیکند. اما برای فهم اینکه تصمیمهای راهبردی این شرکتها در چه ساختاری گرفته میشود، دانستن اینکه چه کسانی مالک آنها هستند نقطه شروع مهمی است.
دامنه گزارش ۲۶ شرکت عضو دو گروه بورسی «رایانه و فعالیتهای وابسته» و «اطلاعات و ارتباطات» است. اطلاعات سهامداران عمده از دادههای عمومی TSETMC، بازنشرهای قابل کنترل آن، افشاهای کدال، گزارش مجامع، معاملات بلوکی و منابع رسمی یا تخصصی بازار سرمایه گردآوری شده است.
به دلیل دسترسی نداشتن مستقیم به API سهامداران TSETMC در زمان گردآوری، درصدها برای همه شرکتها کاملا یکسان نیست. بنابراین گزارش باید بهعنوان «تازهترین ترکیب مالکیت قابل اتکای گردآوریشده تا مرداد ۱۴۰۵» در نظر گرفته شود. در این گزارش فقط زمانی عنوان «کنترل اکثریتی» استفاده شده که یک سهامدار منفرد بیش از ۵۰ درصد سهام داشته باشد. مجموع سهام چند شرکت همگروه بدون سند مستقل بهعنوان کنترل مشترک تلقی نشده است. طبقهبندی «بانکی-مالی»، «خصوصی فناوری-سرمایهگذاری» و سایر گروهها نیز یک طبقهبندی تحلیلی برای این گزارش است و طبقهبندی رسمی سازمان بورس محسوب نمیشود.