سهم خدمات غیرحضوری در بیمه مشاغل آزاد به ۷۸ درصد رسید
سهم بیمهشدگان غیرحضوری در گروه حِرَف و مشاغل آزاد تامین اجتماعی به حدود ۷۸ درصد…
۲۱ شهریور ۱۴۰۵


۲۹ شهریور ۱۴۰۵
زمان مطالعه : ۷ دقیقه
کمیسیون عالی تنظیم مقررات فضای مجازی با ابلاغ سند «بهکارگیری فناوریهای نوین پولی و مالی در فضای مجازی»، مرز مسئولیت چهار تنظیمگر اصلی حوزه مالی را مشخص کرده است.
به گزارش پیوست، بر اساس این تقسیم کار، بانک مرکزی تنظیمگر حوزههایی مانند پرداخت، بانکداری و وامدهی فناورانه است، سازمان بورس مسئولیت مدیریت ثروت و رمزینهسازی داراییها را برعهده دارد، فناوری بیمه به بیمه مرکزی سپرده شده و وزارت اقتصاد نیز تنظیمگری حوزههایی از جمله توثیق، تضمین و اعتبارسنجی رقومی را برعهده خواهد داشت. تنظیمگران همچنین باید هر شش ماه گزارش عملکرد خود را بهصورت عمومی منتشر کنند.
سند «بهکارگیری فناوریهای نوین پولی و مالی در فضای مجازی» در جلسه ۹ اردیبهشت ۱۴۰۵ کمیسیون عالی تنظیم مقررات فضای مجازی تصویب و نیمه شهریور ماه ابلاغ شده است. هدف اعلامشده این سند، تنظیمگری بههنگام و حمایت از زیستبوم فناوریهای نوین پولی و مالی با تاکید بر مقررات یکپارچه، تسهیل صدور مجوز، اصلاح رویههای اجرایی و ایجاد زیرساختهای نظارتی است.
یکی از نکات سند، تعریف گستردهای است که از فناوریهای نوین پولی و مالی ارائه میکند. در این تعریف، فینتک تنها به پرداخت یا خدمات بانکی مانند آنچه تا کنون در ایران اجرایی شده، محدود نمیشود و حوزههایی مانند وامدهی فناورانه، مدیریت ثروت و مشاوره مالی دیجیتال، فناوری بیمه، مدیریت مالی سازمانی، انتقال پول خرد و پرداختهای بینالمللی، فناوریهای مالیاتی، فناوریهای تطابق مقررات و نظارتی، رمزینهسازی داراییها، توثیق و تضمین رقومی و اعتبارسنجی رقومی را نیز در بر میگیرد.
در بخش وامدهی فناورانه نیز دامنه تعریف تا خدمات فروش اقساطی و خرید اعتباری آنلاین، وامدهی همتابههمتا و سازوکارهای وامدهی غیرمتمرکز مبتنی بر فناوری دفترکل توزیعشده گسترش پیدا کرده است. به این ترتیب، بخشی از فعالیت کسبوکارهای لندتک و اعتباردهی آنلاین بهطور مشخص در تقسیمبندی این سند جای گرفتهاند.
سند همچنین بانکداری باز و نئوبانکها را در حوزه فناوریهای بانکی قرار داده و پرداختهای بینالمللی را نیز بهعنوان یک حوزه مستقل شناسایی کرده است. صدور کارت بینالمللی، درگاه پرداخت بینالمللی و سکوهای تبادل و تسویه بینالمللی از نمونههایی هستند که در این بخش نام برده شدهاند.
طبق تقسیم کار تعیینشده، بخش بزرگی از خدمات فینتکی در محدوده تنظیمگری بانک مرکزی قرار گرفته است. فناوریهای پرداخت، فناوریهای بانکی، وامدهی فناورانه، انتقال پول خرد و پرداختهای بینالمللی و تامین مالی زنجیره تامین زیر نظر بانک مرکزی قرار میگیرند. فناوریهای تطابق مقررات در حوزه بانکی و فناوریهای نظارتی مرتبط با اشخاص تحت نظارت بانک مرکزی نیز در همین محدوده تعریف شدهاند.
این تقسیمبندی بهویژه برای کسبوکارهای وامدهی و خرید اعتباری اهمیت دارد؛ چراکه در پیوست سند، عملکرد این حوزه با شاخصهایی مانند تعداد و مبلغ تسهیلات ارائهشده از طریق وامدهی فناورانه، سهم آن از کل تسهیلات خرد، تعداد کاربران فعال سکوهای وامدهی دیجیتال و حجم تامین مالی همتابههمتا سنجیده میشود.
برای حوزه پرداخت نیز شاخصهایی مانند ضریب نفوذ پرداختهای مبتنی بر فناوریهای نوین، میزان پذیرش پرداخت الکترونیکی در کسبوکارها، رشد استفاده از ابزارهای پرداخت غیرکارتی، نرخ موفقیت تراکنشهای آنلاین و میزان استفاده از پرداخت بدون تماس در نظر گرفته شده است.
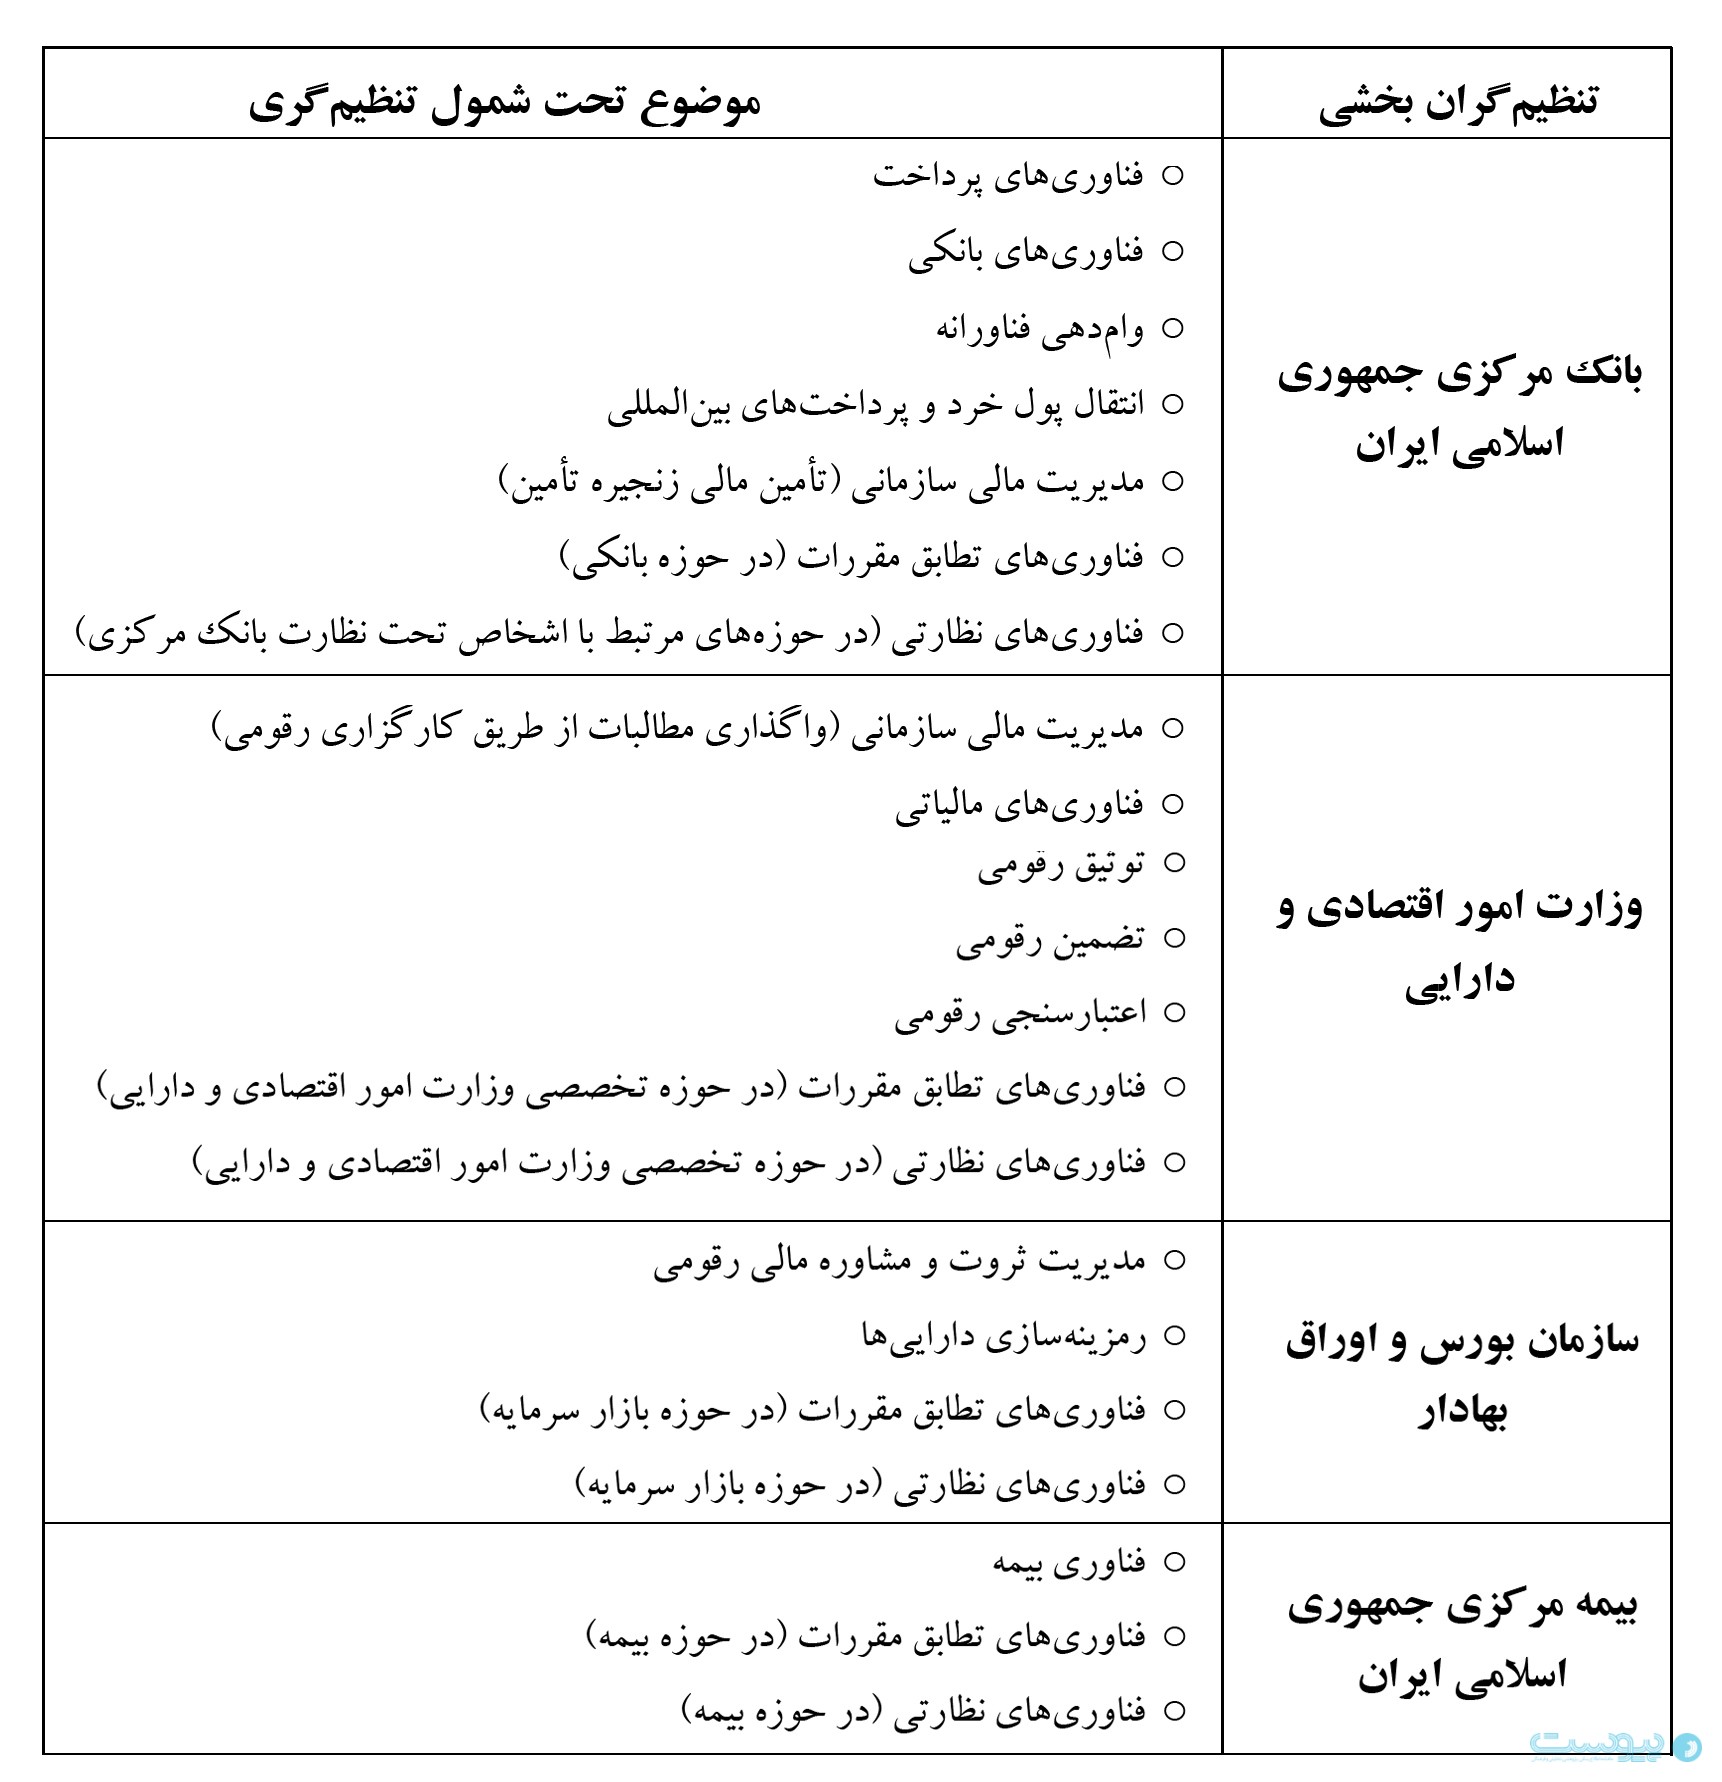
در تقسیم کار سند، سازمان بورس و اوراق بهادار مسئول تنظیمگری «مدیریت ثروت و مشاوره مالی رقومی» و «رمزینهسازی داراییها» شده است. فناوریهای تطابق مقررات و نظارتی در بازار سرمایه نیز در حوزه مسئولیت این سازمان قرار دارند.
سند، رمزینهسازی دارایی را مجموعه فناوریها و زیرساختهای مبتنی بر دفترکل توزیعشده و قراردادهای هوشمند میداند که امکان ایجاد، انتشار، ثبت، مدیریت، انتقال و معامله داراییها و اوراق بهادار در قالب توکن را فراهم میکنند. رمزینههای داراییمحور یا توکنهایی با پشتوانه دارایی (Asset-backed Tokens)، اوراق بهادار توکنیزهشده، مالکیت جزئی داراییها (Fractional Ownership)، صندوقهای مبتنی بر توکن و NFTها از مصادیق ذکرشده در سند هستند.
در پیوست سند نیز برای ارزیابی این بازار شاخصهایی از جمله ارزش کل داراییهای رمزینهسازیشده یا داراییهای توکنیزهشده (Tokenized Assets)، حجم معاملات رمزینههای داراییمحور، میزان مشارکت سرمایهگذاران خرد، تعداد سکوهای فعال معاملات ثانویه و میزان تعاملپذیری سامانههای رمزینهسازی با زیرساختهای بازار سرمایه تعیین شده است.
بخش دیگری از تقسیم کار به وزارت امور اقتصادی و دارایی اختصاص دارد. واگذاری مطالبات از طریق کارگزاری دیجیتال و فناوریهای مالیاتی در حوزه مسئولیت این وزارتخانه قرار گرفته و توثیق رقومی، تضمین رقومی و اعتبارسنجی رقومی نیز به وزارت اقتصاد سپرده شده است. فناوریهای تطابق مقررات و نظارتی در حوزه تخصصی این وزارتخانه نیز مشمول همین تقسیم کار هستند.
در بخش اعتبارسنجی، سند استفاده از کلانداده، هوش مصنوعی، سامانههای امتیازدهی اعتباری، پایگاههای داده یکپارچه و احراز هویت الکترونیکی را برای سنجش ریسک و اعتبار به رسمیت شناخته است.
پیوست سند نیز شاخصهایی مانند تعداد استعلامهای اعتبارسنجی، زمان پاسخگویی سامانهها، تعداد کسبوکارهای متصل، پوشش جمعیتی سامانههای اعتبارسنجی و میزان استفاده از هوش مصنوعی در تحلیل ریسک اعتباری را برای ارزیابی این حوزه تعیین کرده است.
فناوری بیمه یا اینشورتک نیز بهصورت مشخص در حوزه تنظیمگری بیمه مرکزی قرار گرفته است. سند، فناوری بیمه را استفاده از فناوریهای دیجیتال برای تغییر فرایندهای سنتی بیمه، کاهش هزینه، مقابله با تقلب، افزایش شفافیت و بهبود تجربه کاربری تعریف میکند و از هوش مصنوعی، اینترنت اشیا و بلاکچین بهعنوان فناوریهای قابل استفاده در این حوزه نام میبرد.
در شاخصهای ارزیابی این بخش نیز مواردی مانند درصد دیجیتالیشدن فرایندهای بیمه، سهم اینشورتک از کل بازار بیمه، زمان صدور بیمهنامه، تعداد کاربران فعال سکوهای بیمه دیجیتال، رضایت مشتریان و استفاده از هوش مصنوعی و یادگیری ماشین برای تشخیص ریسک و تقلب در نظر گرفته شده است.
طبق این سند کمیسیون عالی تنظیم مقررات فضای مجازی باید شیوهنامهای برای هماهنگی و نظارت بر تنظیمگران بخشی تدوین کند و نقشه راه هر بخش نیز حداکثر یک ماه پس از ابلاغ سند ارائه شود. پیشرفت این نقشههای راه یکی از معیارهای ارزیابی عملکرد تنظیمگران خواهد بود.
مهمتر اینکه تمام تنظیمگران بخشی موظف شدهاند هر ۶ ماه یکبار گزارش عملکرد خود را بر اساس شاخصهای پیوست سند بهصورت عمومی منتشر کنند. این گزارشها باید امکان ارزیابی فراگیری مالی، بهای تمامشده و کیفیت خدمات را فراهم کنند.
شاخصهای عمومی نیز دامنه نسبتا گستردهای دارند؛ تعداد کسبوکارهای دارای مجوز و تحت تنظیمگری، سرمایهگذاری داخلی و خارجی جذبشده، تعداد کاربران فعال، رشد سالانه بازار، پروژههای فعال در محیط آزمون تنظیمگری، میزان استفاده از هوش مصنوعی، رعایت الزامات امنیت سایبری و حریم خصوصی، رضایت کاربران، اشتغال ایجادشده و میزان تعاملپذیری سامانهها از جمله شاخصهایی هستند که باید اندازهگیری شوند.
یکی دیگر از بخشهای سند به ضمانت اجرای مقررات اختصاص دارد. تنظیمگران بخشی موظف شدهاند اقدامات تنبیهی خود را بهطور شفاف در دستورالعملهای مربوط مشخص کنند. سند بهطور مشخص «محدودسازی خدمات پایه کاربردی و زیرساختی برای کسبوکارهای مشمول» را نیز در میان ضمانتاجراهای بازدارنده ذکر کرده است. تنظیمگران باید گزارش اقدامات خود در این زمینه را هر سه ماه به کمیسیون عالی تنظیم مقررات فضای مجازی ارائه کنند.
بند پایانی مصوبه به موضوع رقابت دولت با بخش خصوصی در حوزه فناوریهای نوین مالی پرداخته است. بر اساس این بند، تنظیمگران بخشی و دستگاههای اجرایی مشمول قانون مدیریت دادهها و اطلاعات ملی مکلف شدهاند از رقابت انتفاعی با بخش خصوصی و تعاونی خارج از حدود و استثناهای قانونی خودداری کنند.
البته این محدودیت به معنای ممنوعیت کامل حضور دولت و نهادهای عمومی در فعالیتهای اقتصادی نیست. در مصوبه تصریح شده است در مواردی که قانون اجازه تملک سهام، سرمایهگذاری یا مشارکت دولت و نهادهای عمومی در فعالیتهای اقتصادی را داده باشد، این فعالیتها همچنان امکانپذیر است. نظارت بر اجرای این حکم نیز بر عهده بالاترین مقام هر دستگاه گذاشته شده و در صورت تخلف، همان مقام مسئول پاسخگویی خواهد بود.
در مجموع، سند جدید تلاش کرده است علاوه بر تعریف دامنه گستردهای برای فناوریهای مالی، مرز مسئولیت بانک مرکزی، وزارت اقتصاد، سازمان بورس و بیمه مرکزی را نیز مشخص کند. مرحله بعدی اجرای سند به نقشههای راه و دستورالعملهایی وابسته است که تنظیمگران باید بر مبنای این تقسیم کار تدوین و اجرا کنند؛ گزارشهای ششماهه عمومی نیز قرار است امکان سنجش نتیجه این تقسیم کار را فراهم کنند.
سند به کارگیری فناوریهای نوین پولی و مالی در فضای مجازی پیوست سند بهکارگیری فناوریهای نوین پولی و مالی در فضای مجازی