
جشنواره شیخبهایی ۲۰۰ میلیارد تومان برای تجاریسازی طرحها اختصاص میدهد
بیستمین جشنواره ملی فنآفرینی شیخبهایی بر تجاریسازی طرحها تمرکز دارد. در این دوره، جایزه ویژه…
۲ آبان ۱۴۰۵

۶ آبان ۱۴۰۵
Reading Time : ۱۰ minute
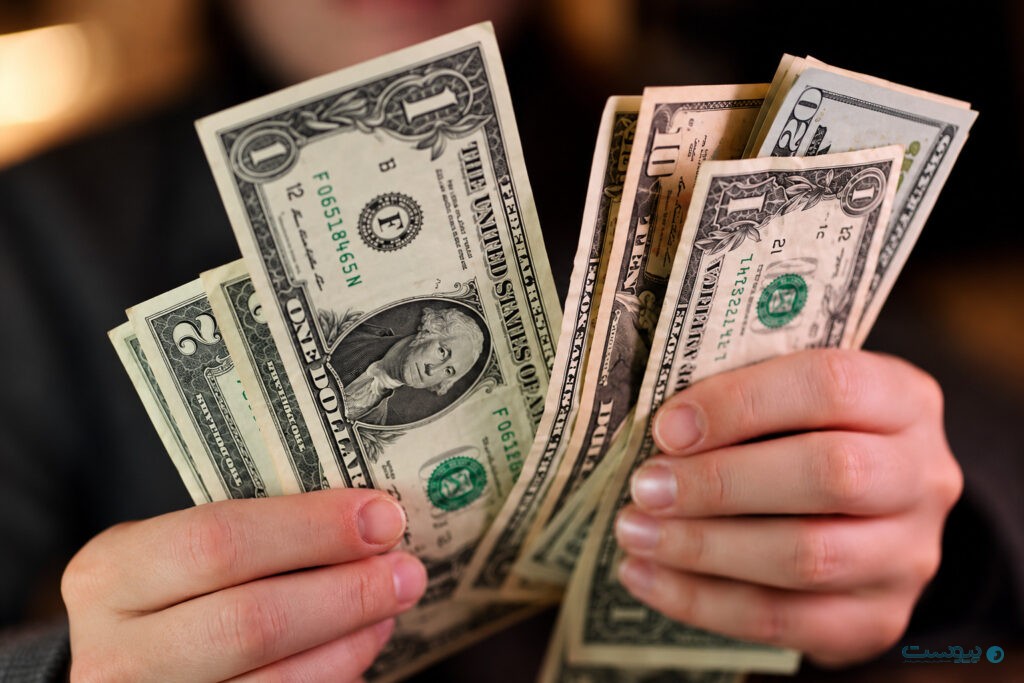
رونق هوش مصنوعی در آمریکا فقط به افزایش ارزش سهام شرکتهای فناوری منجر نشده، بلکه با جذب سرمایههای خارجی به یکی از عوامل تقویت دلار تبدیل شده است. ورود سرمایه به سهام شرکتهای بزرگ فناوری، اوراق بدهی ارائهدهندگان زیرساخت ابری و پروژههای تأمین انرژی مراکز داده، تقاضا برای داراییهای آمریکایی را افزایش داده و ارزش دلار را بیش از گذشته به آینده صنعت هوش مصنوعی گره زده است. این وابستگی میتواند در صورت کاهش بازده سرمایهگذاریهای هوش مصنوعی، جایگاه سنتی دلار را بهعنوان پناهگاه امن سرمایهگذاران به چالش بکشد. در چنین شرایطی، سقوط سهام فناوری ممکن است با خروج سرمایه از بازار آمریکا همراه شود و برخلاف بحرانهای گذشته، بهجای تقویت دلار، زمینه کاهش ارزش آن را فراهم کند.
رویترز در گزارشی با بررسی جریان سرمایه خارجی به بازار آمریکا و رابطه آن با رونق هوش مصنوعی، از شکلگیری یک ریسک تازه برای دلار خبر داده است. دلار در بحرانهای مالی معمولا از افزایش تقاضای سرمایهگذاران برای داراییهای امن سود میبرد، اما رشد سرمایهگذاری در صنعت هوش مصنوعی باعث شده است بخش بیشتری از تقاضا برای داراییهای دلاری به انتظارات درباره رشد اقتصادی آمریکا و سودآوری شرکتهای فناوری وابسته شود. تحلیلگران معتقدند اگر این انتظارات محقق نشود، فروش سهام و اوراق بدهی آمریکایی میتواند فشار کاهشی بر دلار ایجاد کند؛ فشاری که ممکن است از تقاضای سنتی برای این ارز در دورههای بحران بیشتر باشد.
رشد سریع سرمایهگذاری در هوش مصنوعی طی سالهای اخیر جریان قابلتوجهی از سرمایه خارجی را به بازارهای مالی آمریکا جذب کرده است. این سرمایهها علاوه بر سهام شرکتهای بزرگ فناوری، به سمت اوراق بدهی شرکتهای ارائهدهنده خدمات ابری در مقیاس بزرگ و پروژههای زیرساختی مرتبط با توسعه مراکز داده و شبکه برق حرکت کردهاند.
مبنای این سرمایهگذاریها، انتظار رشد سریعتر اقتصاد آمریکا در مقایسه با سایر اقتصادهای بزرگ است. سرمایهگذاران پیشبینی میکنند توسعه هوش مصنوعی به افزایش بهرهوری، رشد اقتصادی و تداوم نرخهای بهره بالاتر در آمریکا منجر شود. همین انتظارات به افزایش بازده اوراق خزانهداری و تقویت دلار کمک کرده است.
با این حال، ترکیب سرمایههای خارجی ورودی به آمریکا تغییر کرده است. در حالی که سرمایهگذاری خارجی در بازار سهام به رکورد رسیده، سرمایهگذاری مستقیم خارجی از این روند عقب مانده است. به این ترتیب، سهم بیشتری از جریان سرمایه به سرمایهگذاران نهادی اختصاص یافته که تصمیمهای آنها به تغییرات ارزش سهام، نرخ بهره و چشمانداز رشد اقتصادی حساس است.
اریک نلسون، رئیس جهانی استراتژی ارز در ولز فارگو، این سرمایهها را با «پول داغ» در بازارهای نوظهور مقایسه میکند؛ سرمایههایی که با انتظار کسب بازده بالا وارد بازار میشوند، اما در صورت تغییر شرایط اقتصادی یا کاهش سودآوری، امکان خروج سریع آنها وجود دارد.
تفاوت این جریان سرمایه با سرمایهگذاری مستقیم خارجی اهمیت دارد. سرمایهگذاری در تاسیسات تولیدی و فعالیتهای اقتصادی بلندمدت معمولا با سرعت کمتری جابهجا میشود، اما سرمایهگذاران نهادی میتوانند در واکنش به تغییر انتظارات، سهام و اوراق بدهی خود را بفروشند و سرمایه را به بازارهای دیگر منتقل کنند.
نوآ بافام، استراتژیست ارز در CIBC Capital Markets، معتقد است رونق هوش مصنوعی انتظارات بازار درباره نرخ بهره آمریکا را افزایش داده و همین موضوع به رشد ارزش دلار منجر شده است.
در نتیجه، بخشی از قدرت دلار اکنون به تداوم خوشبینی سرمایهگذاران درباره رشد هوش مصنوعی وابسته است؛ وابستگیای که در صورت تغییر انتظارات میتواند به عاملی برای تضعیف آن تبدیل شود.
تحولات اخیر بازارهای مالی نشان داده است که رابطه میان دلار و داراییهای پرریسک ممکن است در حال تغییر باشد.
هفته گذشته، همزمان با افزایش فشار بر ارزشگذاری شرکتهای مرتبط با هوش مصنوعی، سرمایهگذاران برای حفظ ارزش داراییهای خود بیشتر به سمت ین ژاپن و فرانک سوئیس حرکت کردند تا دلار آمریکا. دلار تنها در برابر یورو افزایش محدودی داشت که بخش مهمی از آن ناشی از نگرانیها درباره ناآرامیهای داخلی فرانسه بود.
این رفتار با الگوی معمول بازارهای مالی تفاوت دارد. در دورههای گذشته، افزایش ریسک و سقوط بازار سهام اغلب با رشد تقاضا برای دلار همراه میشد، اما اکنون به نظر میرسد نگرانی درباره آینده سرمایهگذاریهای هوش مصنوعی میتواند خود به عاملی برای کاهش جذابیت داراییهای آمریکایی تبدیل شود.
دومینیک بانینگ، رئیس استراتژی ارزهای گروه ۱۰ در نومورا، معتقد است اگر موج سرمایهگذاری در هوش مصنوعی معکوس شود، دیگر نمیتوان با اطمینان گذشته انتظار داشت دلار از آشفتگی بازارها سود ببرد.
کوین فورد، استراتژیست ارشد ارز و اقتصاد کلان در کونورا، نیز میگوید رابطه میان سرمایهگذاری در هوش مصنوعی و دلار، بهویژه زمانی که ارزشگذاری شرکتهای این صنعت زیر سؤال میرود، آشکارتر شده است.
با وجود این، واکنش اخیر بازار هنوز برای نتیجهگیری درباره تغییر پایدار جایگاه دلار کافی نیست. تحلیلگران بیشتر از شکلگیری یک آسیبپذیری تازه سخن میگویند تا پایان نقش دلار بهعنوان دارایی امن.
اگر سرمایهگذاریهای گسترده در هوش مصنوعی نتوانند بازده مورد انتظار را ایجاد کنند، پیامدهای آن ممکن است از بازار سهام فراتر برود و از سه مسیر بر ارزش دلار اثر بگذارد.
نخستین مسیر، کاهش رشد اقتصادی و تغییر سیاست پولی آمریکاست. بخشی از تقاضا برای دلار بر انتظار تداوم رشد اقتصادی و بالاتر ماندن نرخ بهره در آمریکا استوار است. اگر کاهش سرمایهگذاری در هوش مصنوعی به کند شدن رشد اقتصادی منجر شود، فدرالرزرو ممکن است برای حمایت از اقتصاد نرخ بهره را کاهش دهد. در این صورت، مزیت بازدهی داراییهای دلاری نسبت به سایر ارزها کمتر خواهد شد.
مسیر دوم، تضعیف انتظارات درباره عملکرد بهتر اقتصاد آمریکا نسبت به سایر اقتصادهای بزرگ است؛ انتظاری که تحلیلگران از آن با عنوان «استثناگرایی آمریکایی» یاد میکنند. رونق هوش مصنوعی این تصور را تقویت کرده است که اقتصاد آمریکا میتواند برای مدتی طولانیتر از سایر اقتصادهای پیشرفته رشد کند. کاهش سرمایهگذاری در این صنعت ممکن است این برتری مورد انتظار را زیر سؤال ببرد.
سومین مسیر، کاهش تقاضای سرمایهگذاران خارجی برای سهام و اوراق بدهی شرکتهای آمریکایی است. اگر سودآوری شرکتهای فناوری کمتر از پیشبینیها باشد، سرمایهگذاران نهادی ممکن است بخشی از داراییهای آمریکایی خود را بفروشند. کاهش این جریان سرمایه میتواند یکی از منابع حمایت از دلار را تضعیف کند.
البته تحلیلگران انتظار ندارند چنین تغییری الزاماً ناگهانی رخ دهد. سرمایهگذاران تاکنون در بسیاری از موارد از افت قیمت سهام برای خرید مجدد استفاده کردهاند. بنابراین کاهش پایدار ارزش دلار در صورت تحقق این سناریو ممکن است فرایندی چندماهه یا حتی چندساله باشد.
سقوط احتمالی سهام شرکتهای هوش مصنوعی به معنای کاهش فوری ارزش دلار نیست. تجربه ترکیدن حباب شرکتهای اینترنتی در سال ۲۰۰۰ نشان میدهد که بازار ارز ممکن است با تاخیر به بحران بازار سهام واکنش نشان دهد.
پس از آنکه شاخص نزدک در مارس ۲۰۰۰ به اوج رسید، دلار نزدیک به دو سال همچنان قدرتمند باقی ماند. تضعیف آن زمانی آغاز شد که مشکلات شرکتهای فناوری به بازارهای اعتباری آمریکا سرایت کرد و فروپاشی شرکتهایی مانند ورلدکام فشار بر بازار بدهی را افزایش داد. بهبود رشد اقتصادی در سایر نقاط جهان نیز در کاهش ارزش دلار نقش داشت.
با این حال، نلسون معتقد است شرایط کنونی با سال ۲۰۰۰ تفاوتهای مهمی دارد. سرمایهگذاریهای مرتبط با هوش مصنوعی امروز بیش از گذشته بر اقتصاد آمریکا متمرکز شده و جریان سرمایه خارجی نیز سهم بیشتری در بازار سهام و اوراق بدهی شرکتها دارد.
به گفته او، شاخص واقعی دلار بر مبنای وزن تجاری برای ۱۲ سال متوالی بالاتر از میانگین بلندمدت خود، که از سال ۱۹۷۳ محاسبه میشود، قرار داشته است؛ طولانیترین دوره ثبتشده برای این شاخص.
این وضعیت نشان میدهد دلار برای مدتی طولانی در سطحی بالاتر از میانگین تاریخی خود ارزشگذاری شده و در صورت تغییر انتظارات سرمایهگذاران، ممکن است با فشار بیشتری برای تعدیل ارزش مواجه شود.
تفاوت دیگر به وضعیت مالی دولت آمریکا مربوط است. در زمان اوج حباب داتکام، دولت فدرال مازاد بودجه داشت، اما اکنون با کسری بودجه بزرگی مواجه است. این شرایط فضای دولت برای اجرای سیاستهای حمایتی در صورت وقوع بحران را محدود میکند؛ زیرا افزایش مخارج و بدهی عمومی ممکن است نگرانی سرمایهگذاران درباره بازار اوراق خزانهداری را تشدید کند.
یکی از نشانههایی که تحلیلگران برای ارزیابی خطر گسترش بحران هوش مصنوعی دنبال میکنند، وضعیت بازار بدهی شرکتهای فعال در این صنعت است.
توسعه زیرساختهای پردازشی، ساخت مراکز داده و تامین تجهیزات و انرژی موردنیاز هوش مصنوعی به سرمایهگذاریهای سنگین نیاز دارد. بخشی از این هزینهها از طریق استقراض و انتشار اوراق بدهی تأمین میشود.
اگر درآمد حاصل از این سرمایهگذاریها کمتر از پیشبینیها باشد، توان شرکتها برای بازپرداخت بدهیها ممکن است تحت فشار قرار گیرد. در چنین شرایطی، افزایش ریسک اعتباری باعث بالاتر رفتن هزینه تامین مالی میشود و شرکتها ممکن است ناچار شوند برنامههای توسعه خود را محدود کنند.
این نگرانی بهویژه درباره شرکتهای موسوم به «نئوکلاود» مطرح است؛ شرکتهایی که خدمات زیرساخت ابری و توان پردازشی موردنیاز هوش مصنوعی را ارائه میکنند و برخی از آنها برای توسعه ظرفیت خود بدهیهای قابلتوجهی ایجاد کردهاند.
کورویو (CoreWeave) یکی از این شرکتهاست که در هفتههای اخیر افزایش شدید اختلاف قیمت قراردادهای مبادله نکول اعتباری آن، نشانهای از نگرانی بازار درباره ریسک بدهی شرکت بوده است.
قرارداد مبادله نکول اعتباری یا CDS ابزاری برای پوشش ریسک عدم بازپرداخت بدهی است و افزایش اختلاف قیمت آن معمولا نشان میدهد سرمایهگذاران احتمال نکول یا ریسک اعتباری را بالاتر ارزیابی میکنند.
شان آزبورن، استراتژیست ارشد ارز در اسکوشیابانک، معتقد است نشانههای اولیه فشار بر بازار را میتوان در همین قراردادها مشاهده کرد.
اگر مشکلات اعتباری گسترش یابد، کاهش سرمایهگذاری شرکتهای هوش مصنوعی میتواند به سایر بخشهای اقتصاد نیز سرایت کند. کاهش سفارش تجهیزات صنعتی، سختافزار و انرژی از جمله پیامدهای احتمالی چنین وضعیتی است.
از این منظر، خطر اصلی برای دلار فقط سقوط ارزش سهام شرکتهای فناوری نیست، بلکه تبدیل شدن کاهش بازده سرمایهگذاری در هوش مصنوعی به مشکلی گستردهتر در بازار اعتبار و رشد اقتصادی آمریکاست.
با وجود افزایش وابستگی دلار به سرمایهگذاریهای مرتبط با هوش مصنوعی، تحلیلگران تاکید میکنند که کاهش ارزش آن در صورت وقوع بحران قطعی نیست.
در بحران مالی سال ۲۰۰۸ و همچنین سقوط بازارها در مارس ۲۰۲۰، افزایش نیاز بانکها و سرمایهگذاران به نقدینگی دلاری باعث رشد تقاضا برای دلار شد. بسیاری از فعالان بازار برای بازپرداخت بدهیها و انجام تعهدات دلاری خود به خرید این ارز روی آوردند و همین موضوع ارزش دلار را بهطور موقت افزایش داد.
بنابراین واکنش دلار به بحران احتمالی هوش مصنوعی تا حد زیادی به ماهیت بحران بستگی دارد. اگر بحران به کمبود جهانی نقدینگی دلاری منجر شود، احتمال تقویت دلار، دستکم در مراحل اولیه، وجود دارد. اما اگر پیامد اصلی آن کاهش رشد اقتصادی آمریکا، افت نرخ بهره و خروج سرمایه خارجی باشد، دلار ممکن است تضعیف شود.
از نگاه نلسون، مهمترین شاخص برای ارزیابی این وضعیت، نه صرفاً افت سهام فناوری، بلکه سرایت مشکلات به بازار اعتبار و اقتصاد آمریکاست. اگر فشارهای مالی به بحرانی مختص آمریکا تبدیل شود و انتظارات درباره سیاست پولی فدرالرزرو را تغییر دهد، احتمال تقویت ین ژاپن در برابر دلار افزایش مییابد.
برخی سرمایهگذاران معتقدند ریسک کاهش شدید ارزش دلار اکنون به یکی از موضوعات مهم بازارهای جهانی تبدیل شده است؛ موضوعی که از زمان آشفتگی بازارها پس از اعلام تعرفههای گسترده دونالد ترامپ در آوریل ۲۰۲۵، تا این اندازه مورد توجه قرار نگرفته بود.
نلسون هشدار میدهد حساسیت سرمایهگذاران جهانی به بازقیمتگذاری گسترده دلار بسیار بالاست و با نزدیک شدن به سال ۲۰۲۷، این آسیبپذیری باید بیش از گذشته مورد توجه قرار گیرد.