پیش نویس سند نظام جامع تنظیم گری فضای مجازی در کمیسیون عالی تنظیم مقررات فضای…
۶ آبان ۱۴۰۵

۶ آبان ۱۴۰۵
Reading Time : ۴ minute

پراکندگی رویهها و ناهمگونی شناسه تراکنشها در شبکه بانکی، به یکی از گلوگاههای اصلی حکمرانی ریال تبدیل شده است. از همینرو مرکز پژوهشهای مجلس پیشنهاد کرده است که بانک مرکزی با تدوین دستورالعملی جامع، تولید شناسه یکتا برای تراکنشها را در تمام ریلهای پرداخت استانداردسازی کند تا امکان رهگیری یکپارچه جریان وجوه و نظارت موثرتر بر تراکنشهای بانکی فراهم شود.
به گزارش پیوست، مرکز پژوهشهای مجلس در گزارشی با عنوان «ارتقای حکمرانی در حوزه ریال: تخصیص شناسه یکتا به تراکنشهای بانکی» بر ضرورت یکپارچهسازی دادههای بانکی و استانداردسازی شناسه تراکنشها تاکید کرد. در این گزارش آورده شده که یکی از چالشهای اساسی در نظام بانکی کشور، نبود استانداردهای یکنواخت برای ثبت و رهگیری تراکنشهاست.
در حال حاضر، ریلهای مختلف پرداخت نظیر کارت، سامانههای حسابمحور، چک و… هر کدام از روشهای خود برای تولید شناسه تراکنش استفاده میکنند. این ناهمگونی، هزینههای پاکسازی داده را بهشدت افزایش داده و ظرفیت رصد برخط و تحلیل یکپارچه جریان وجوه را محدود کرده است. تخصیص شناسه یکتا به هر تراکنش، به عنوان یک راهکار بنیادین، به معنای ایجاد یک شناسنامه دیجیتال منحصربهفرد برای هر رخداد مالی است که امکان ردیابی، استعلام آنی و جلوگیری از جعل یا دستکاری اطلاعات را فراهم میکند.
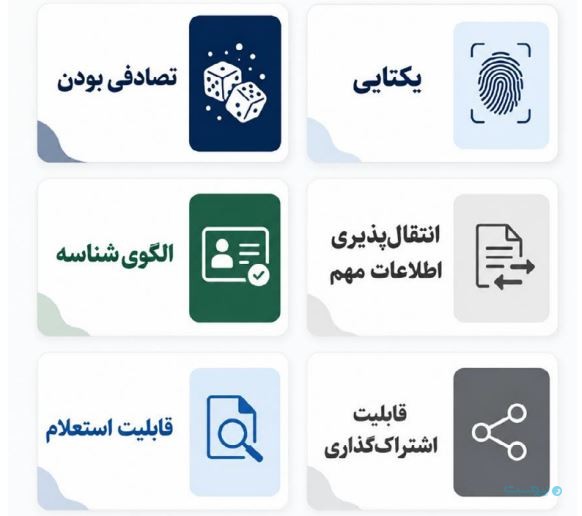
بررسی تجارب بینالمللی نشان میدهد که کشورهای پیشرو گامهای بلندی در این زمینه برداشتهاند. برای نمونه، در کشور هند و در سامانههای پرداخت ملی مانند NEFT و RTGS، بانکها ملزم هستند در لحظه آغاز تراکنش، شناسهای منحصربهفرد (UTR) با ساختار استاندارد تولید کنند که شامل کد مشخصه بانک، کانال پرداخت و تاریخ است. از سوی دیگر، اتحادیه اروپا با استفاده از استانداردهای پیشرفته و فناوریهای نوین نظیر شناسههای جهانی (UUID) در سامانههایی نظیر TARGET2، امکان ردیابی تراکنشها را به صورت انتها به انتها (End-to-End) فراهم کرده است. این ساختار بدون وابستگی به هماهنگیهای پیچیده میانبانکی، یکتایی شناسه را در سطح جهانی تضمین میکند.
یکی از نکات کلیدی مطرحشده در گزارش مرکز پژوهشهای مجلس، نحوه پیادهسازی این الگو در نظام بانکی ایران است که بر مبنای «تولید محلی شناسه و گزارشدهی موازی» استوار است. در این مدل، بانک مبدا پیش از ارسال پیام تراکنش، شناسه یکتا را مطابق الگوریتم ابلاغی بانک مرکزی تولید میکند. سپس تراکنش مسیر عملیاتی خود را طی کرده و همزمان، رویداد نظارتی حاوی شناسه یکتا به صورت غیرمسدودکننده برای بانک مرکزی ارسال میگردد. این طراحی هوشمندانه مانع از ایجاد تاخیر یا گلوگاه در شبکه پرداخت شده و در عین حال، پایگاه جامع تحلیل دادههای تراکنش را بهروز نگه میدارد.
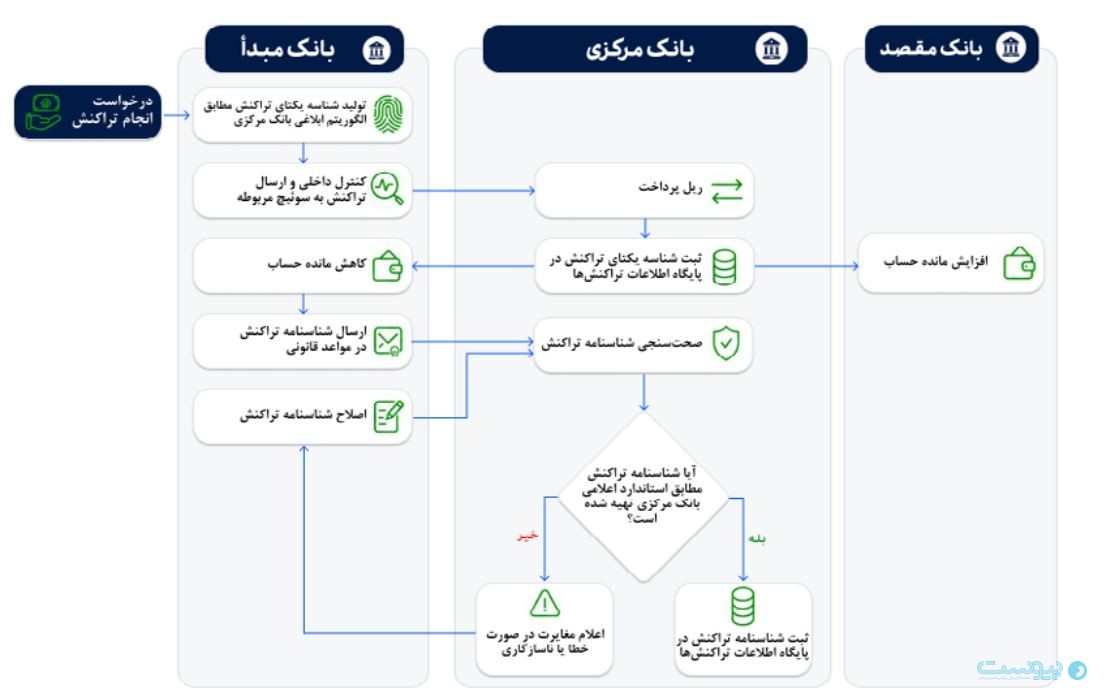
استقرار استاندارد شناسه یکتا و تغذیه پایگاه اطلاعات تراکنشها، اثرات مثبتی در حوزههای کلان اقتصادی به همراه خواهد داشت. در حوزه مبارزه با پولشویی، مرکز اطلاعات مالی میتواند با دسترسی به دادههای یکپارچهشده، شاخص ریسک اشخاص را بهصورت برخط محاسبه کرده و با جرایم مالی مقابله کند. در حوزه نظام مالیاتی، سازمان امور مالیاتی قادر خواهد بود با اتکا به دادههای شفاف تراکنشهای بانکی، با پدیده فرار مالیاتی مقابله کرده و نظام مالیاتستانی را عادلانهتر سازد. همچنین در حوزه نظام رفاهی، وزارت تعاون، کار و رفاه اجتماعی میتواند با استفاده از پایگاههای اطلاعاتی، اقشار نیازمند را دقیقتر شناسایی کرده و منابع حمایتی و یارانهها را به گروههای هدف واقعی اصابت دهد.
بنابراین پیشنهاد اصلی گزارش، استانداردسازی فرایند تولید شناسه در شبکه بانکی، ثبت یکپارچه اطلاعات تراکنشها و ایجاد امکان رهگیری آنها از طریق شناسهای ثابت و منحصربهفرد است. اجرای چنین الگویی میتواند زیرساخت دادهای لازم برای تقویت نظارت بانک مرکزی بر جریان وجوه را فراهم کند، بدون آنکه کنترلهای نظارتی به مانعی در مسیر عملیاتی پرداخت تبدیل شوند. استقرار شناسه یکتای تراکنشها یک الزام قانونی (موضوع ماده ۷ قانون مالیات بر سوداگری و سفتهبازی)، سنگ بنای ارتقای حکمرانی ریال، افزایش شفافیت اقتصادی و تضمین ثبات مالی در کشور است.
گزارش کامل مرکز پژوهشهای مجلس