تهران مقصد بیش از ۵۰ درصد تامین مالی جمعی کشور است
بررسی عملکرد بازار تامین مالی جمعی در نیمه نخست سال ۱۴۰۵ نشان میدهد استان تهران…
۱ آبان ۱۴۰۵

آیه عطاریان
۱ آبان ۱۴۰۵
زمان مطالعه : ۵ دقیقه
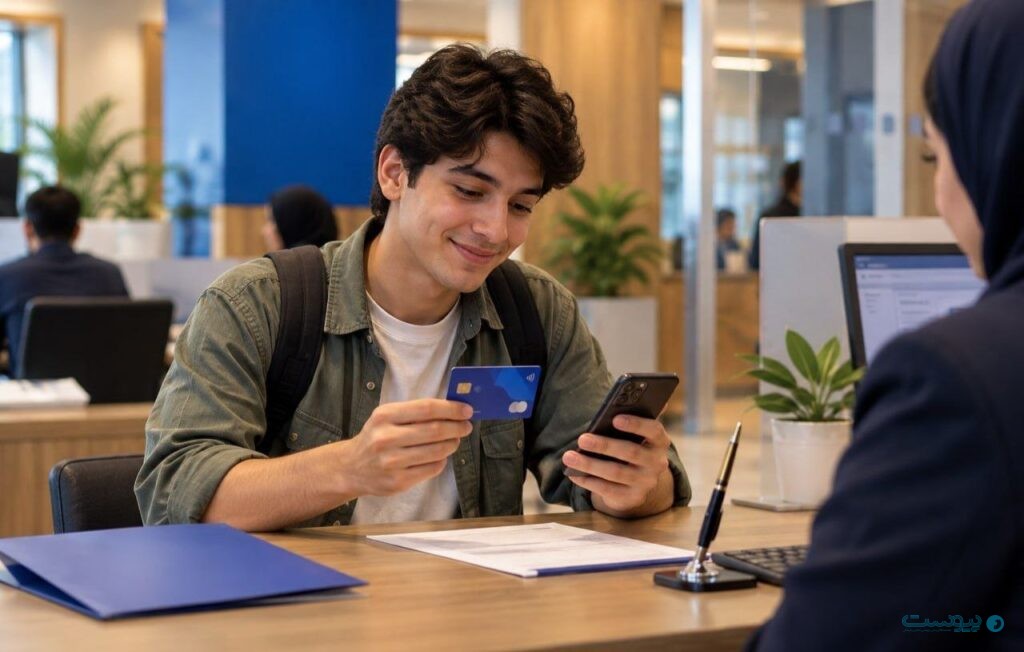
یک مشتری جوان در بانک حساب باز کرده، کارت گرفته و اپلیکیشن بانک را هم نصب کرده است. از نگاه بانک، او یک مشتری جدید محسوب میشود. اما در عمل، حقوقش را به حساب دیگری میگیرد، با کارت بانک دیگری خرید میکند و فقط زمانی از حسابش استفاده میکند که پیشنهاد یا مزیت جذابی داشته باشد. یعنی بانک توانسته او را جذب کند، اما نتوانسته به انتخاب اصلی او برای انجام کارهای مالی تبدیل شود. برای شناخت رفتار نسل Z در بازار بانکی، باید تفاوت میان جذب مشتری و حفظ او را در نظر گرفت. اینکه یک جوان در بانک حساب داشته باشد، لزوما به این معنا نیست که آن بانک را برای استفاده روزمره انتخاب کرده است.
اهمیت این نسل نیز در همین انتخابهای در حال شکلگیری است. اولین درآمد، اولین پسانداز و اولین تجربه دریافت اعتبار، فرصتهایی برای شروع رابطهاند. ارزش اقتصادی این رابطه میتواند با تغییر شغل، افزایش درآمد و شکلگیری کسبوکار رشد کند. البته این ظرفیت، مجوزی برای نادیدهگرفتن هزینه جذب و خدمترسانی نیست. حسابی که استفاده نمیشود، صرفاً با جوانبودن صاحبش ارزشمند نخواهد شد.
وقتی میگوییم فرایندهای بانکی برای نسل Z جذاب نیست، باید دقیقتر بپرسیم چه انتظاری از جذابیت داریم. انتقال پول یا پرداخت قسط قرار نیست تجربهای سرگرمکننده باشد. مشتری میخواهد کارش انجام شود، نتیجه را بفهمد و به زندگیاش برسد. مشکل از جایی شروع میشود که برای یک کار ساده باید اصطلاحات بانک را بداند، میان چند منو بگردد یا پس از ثبت درخواست، نداند چه اتفاقی افتاده است. در چنین شرایطی، تغییر رنگ اپ یا اضافهکردن چند قابلیت تازه، مسئله اصلی را حل نمیکند.
پیشنهاد قابلآزمون برای بانکها این است بهجای شروع از فهرست محصولات، از موقعیت مشتری شروع کنند. کسی که اولین حقوقش را گرفته، ممکن است بخواهد بخشی از آن را پیش از خرجشدن کنار بگذارد. فردی با درآمد نامنظم، به تصویری روشن از هزینهها و تعهدات ماه بعد نیاز دارد. این موقعیتها، نقطه شروع دقیقتری برای طراحی خدمت و پیاماند.
دانشجو، کارمند تازهوارد و فریلنسر ممکن است همسن باشند، اما پیشنهاد یکسانی برایشان مناسب نباشد. حتی در یک گروه نیز توان مالی، میزان استقلال و نگرانیها متفاوت است.بانک باید انتخاب کند قرار است برای کدام گروه، در کدام موقعیت، مفیدتر باشد. بدون این انتخاب، کمپین «ویژه نسل Z» احتمالاً مجموعهای از رنگهای تازه، ادبیات صمیمی و مزایای پراکنده خواهد بود. چیزهایی که توضیح نمیدهند چرا مشتری باید بانک فعلی خود را کنار بگذارد یا استفاده از حساب تازه را ادامه دهد.
پژوهش دیلویت در سال ۲۰۲۶ نیز هشدار میدهد که بخشی از تفاوتهای رفتار بانکی به مرحله زندگی مربوط است. همین مطالعه در آمریکا نشان میدهد رضایت مشتریان جوان الزاماً مانع آمادگی آنها برای تغییر بانک نمیشود. بنابراین، «از ما شکایتی ندارد» پاسخ کافی برای اطمینان از ماندن مشتری نیست.
کارت بانکی هنوز فرصتی برای دیدهشدن سلیقه برند و انتخاب مشتری است. کسی که میان چند طرح انتخاب میکند، سهم کوچکی در شکلدادن تجربه خود دارد. جنس، رنگ، کیفیت چاپ و حتی نحوه تحویل کارت میتوانند این انتخاب را خوشایندتر کنند.
اما نباید علاقه به کارت فلزی یا ظاهر لوکس را به تمام یک نسل نسبت داد. ممکن است مشتری حاضر باشد برای طرح دلخواهش پول بدهد؛ ممکن است همان هزینه را ترجیح دهد صرف مزایای کاربردی کند. این موضوع باید آزموده شود. پرسش مهم پس از طراحی مطرح میشود مشتری کارت را دریافت کرد؛ بعد چه شد؟ فعالش کرد؟ آن را به کارت اصلی خرید تبدیل کرد؟ سه ماه بعد هنوز استفاده میکند؟اگر پاسخ این پرسشها روشن نباشد، فقط میدانیم طرح توجه گرفته است. هنوز نمیدانیم برای بانک رابطه ساخته یا نه.
بانکی که از سرعت حرف میزند، در زمان ورود، انتقال پول و رسیدگی به درخواست قضاوت میشود. بانکی که وعده همراهی میدهد، هنگام تراکنش ناموفق باید بتواند پاسخ مشخص بدهد.پژوهش EY درباره نسل Z در هند، ضعف تجربه کاربری را از مسائل مطرحشده میان پاسخدهندگان گزارش میکند. همان پژوهش نشان میدهد ترجیح خدمات دیجیتال با تمایل به دریافت کمک انسانی در تصمیمهای مهم همراه است. این یافته برای طراحی خدمت کاربرد مستقیمی دارد: مشتری باید بتواند کارهای عادی را خودش انجام دهد و برای مسائل پیچیده، بدون شروع دوباره ماجرا کمک بگیرد.
بودجه تبلیغات هم باید با توجه به همین تجربه تصمیمگیری شود. وقتی تعداد زیادی از افراد جذبشده در احراز هویت متوقف میشوند، خرید رسانه بیشتر، افراد بیشتری را به همان مانع میرساند. بخشی از بودجه رشد، باید صرف برطرفکردن مانعی شود که مشتری را از ادامه منصرف میکند.این پرسش باید پیش از اجرای کمپین افتتاح حساب پاسخ داشته باشد. هدیه میتواند هزینه امتحانکردن یک خدمت تازه را برای مشتری جبران کند. ادامه رابطه به منفعتی نیاز دارد که پس از هدیه هم باقی بماند: پرداخت آسانتر، مدیریت بهتر پول، هزینه کمتر یا مزایایی که واقعاً مصرف میشوند.
باشگاه مشتریان نیز با تعداد پذیرندگان و حجم امتیازها بهتنهایی ارزیابی نمیشود. مهم است مشتری بتواند بدون محاسبات پیچیده بفهمد چه چیزی نصیبش میشود و چطور از آن استفاده کند. پاداشی که برای دریافتش باید وقت زیادی صرف کرد، بخشی از ارزش خود را از دست میدهد.
تعداد نصب و افتتاح حساب برای سنجش شروع مسیر مفید است. برای تصمیم بعدی، باید دانست مشتری پس از پایان مشوق چه رفتاری دارد.آیا درآمدش را به این حساب منتقل کرده؟ پرداختهایش بیشتر شده؟ از ابزار پسانداز استفاده میکند؟ برای حل مشکل برگشته یا حساب را رها کرده است؟ هزینه جذب هر مشتری فعال چقدر بوده؟
پاسخ این پرسشها مشخص میکند کدام بخش بازار ارزش توسعه دارد، کدام وعده مؤثر بوده و کجای تجربه نیاز به اصلاح دارد. بانکی که میخواهد سهم بیشتری از این بازار بگیرد، باید دلیل استفاده بعدی را از همان روز اول طراحی کند. مشتری پس از دریافت کارت و مصرف هدیه، با یک سؤال ساده باقی میماند: «این حساب چه چیزی را برای من بهتر میکند؟» ادامه رابطه به کیفیت پاسخ بانک بستگی دارد.