
مدیرعامل رایتل: زیان انباشته رایتل صفر شده است
مدیرعامل رایتل با رد خبر ورشکستگی این اپراتور اعلام کرد زیان انباشته رایتل از سال…
۱۸ مهر ۱۴۰۵


۱۹ مهر ۱۴۰۵
زمان مطالعه : ۱۱ دقیقه
رایتل با امتیاز انحصاری عرضه خدمات نسل سوم وارد بازار تلفن همراه ایران شد، اما نتوانست از این فرصت برای رسیدن به جایگاهی نزدیک به دو رقیب خود استفاده کند. زمانی که دوره انحصار در شهریور ۱۳۹۳ پایان یافت، همراه اول و ایرانسل از نظر تعداد مشترکان و گستره شبکه فاصله زیادی با اپراتور سوم داشتند و این فاصله در سالهای بعد نیز باقی ماند. طبق فصلنامه بهار ۱۴۰۵ رگولاتوری، رایتل تنها ۳٫۵۳ درصد خطوط فعال تلفن همراه کشور را در اختیار داشت و اکنون شستا تمام سهام این اپراتور را با قیمت پایه ۱۳۰ هزار میلیارد تومان به مزایده گذاشته است.
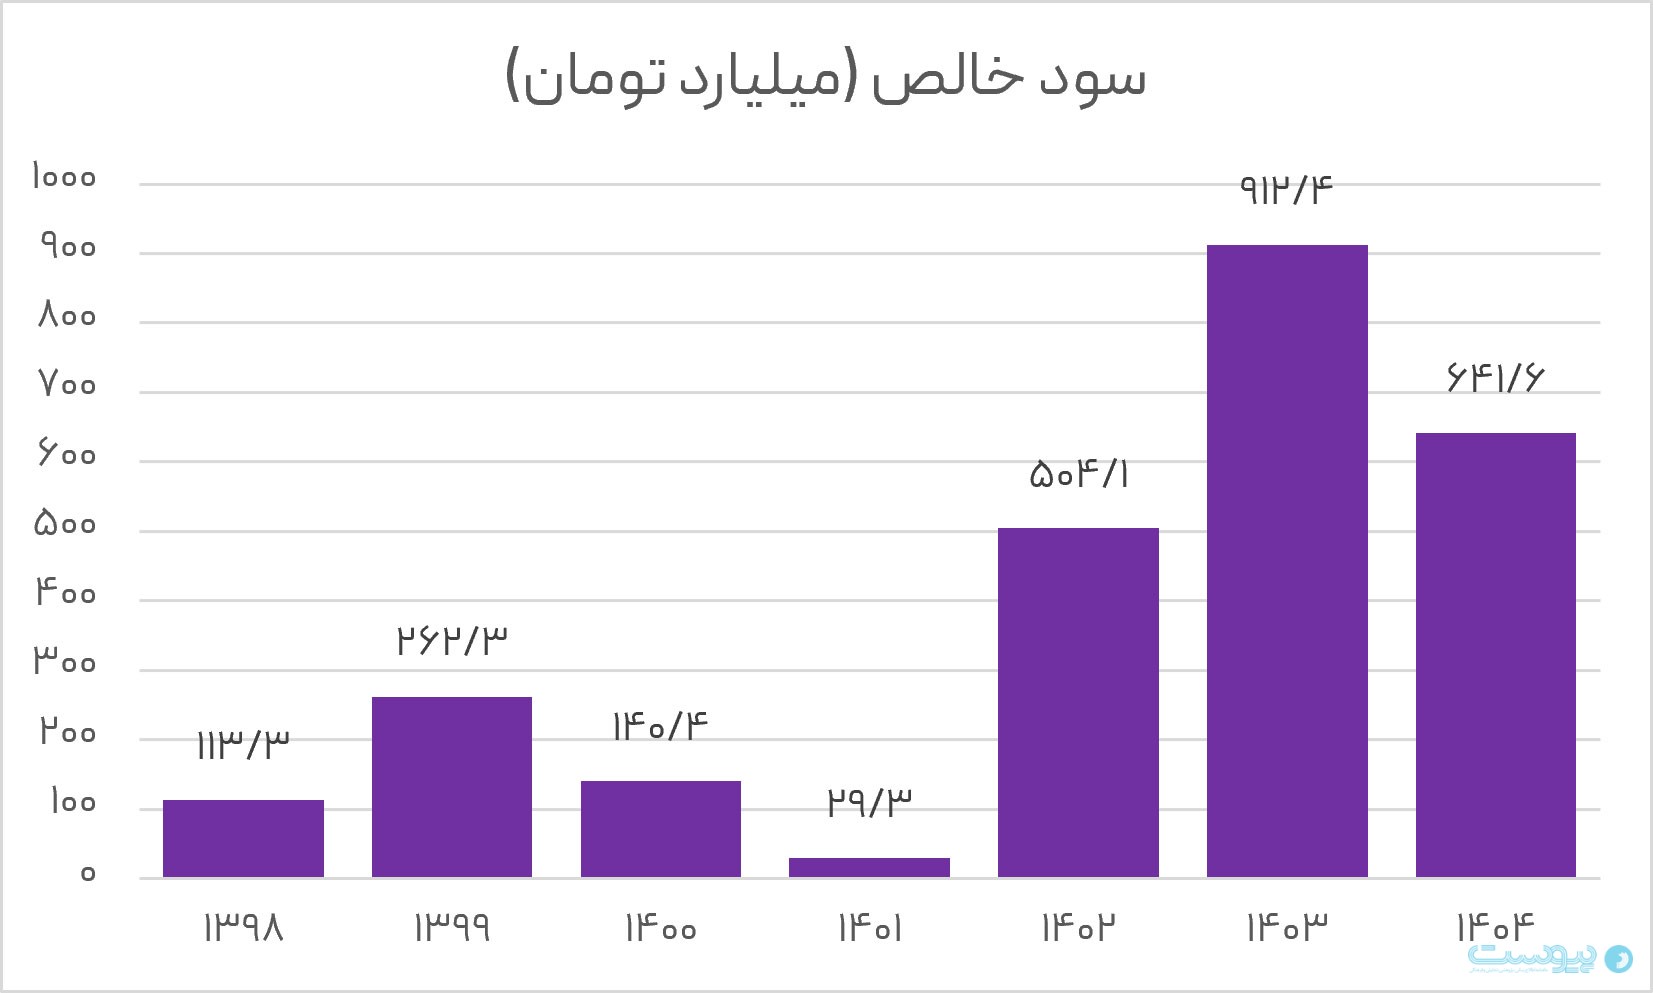
به گزارش پیوست، براساس آگهی ۱۴ مهر ۱۴۰۵، قرار است صددرصد سهام رایتل همراه با پنج کرسی مدیریتی بهصورت نقدی و در مزایدهای عمومی و دومرحلهای عرضه شود. البته ۱۳۰ هزار میلیارد تومان قیمت پایه است و ارزش معامله انجامشده را نشان نمیدهد. صورتهای مالی حسابرسیشده ۱۴۰۴ نیز سود خالص حدود ۶۴۲ میلیارد تومانی را ثبت کردهاند. سود انباشته در پایان ۱۴۰۳ هم مثبت بوده و نمیتوان جبران زیان سالهای قبل را صرفا به ۱۴۰۴ نسبت داد.
در نتیجه، پرسش اصلی تنها سود یا زیان رایتل نیست، بلکه چرایی کوچکماندن آن در بازاری است که با امتیاز ویژه واردش شد. تفاوت نقطه شروع سه اپراتور و دیر شکلگرفتن شبکه رایتل بخش مهمی از ماجرا را توضیح میدهند، اما محدودیت تماس تصویری، وابستگی توسعه به منابع سهامدار و انتقادها از برخی قراردادها نیز در تاریخ فعالیت آن حضور داشتهاند. شواهد موجود برای تعیین سهم دقیق هر عامل در نتیجه نهایی کافی نیستند.
ورود اپراتور سوم از همان ابتدا با تاخیر همراه شد. در دی ۱۳۸۷ کنسرسیوم تامین تلکام و اتصالات امارات برنده مزایده معرفی شد، اما همکاری به اجرای طرح نرسید و مذاکره با شریک خارجی دیگری نیز نتیجه نداد. سرانجام پروانه اپراتور سوم در ۴ اردیبهشت ۱۳۸۹ به تامین تلکام واگذار شد و رایتل در آبان ۱۳۹۰ با نام تجاری خود رونمایی کرد. مزیت اصلی این اپراتور، حق عرضه خدمات نسل سوم پیش از دو رقیب موجود بود.
این امتیاز امکان عرضه اینترنت همراه سریعتر و تماس تصویری را فراهم میکرد، اما برتری در کل بازار تلفن همراه را تضمین نمیکرد. همراه اول و ایرانسل از قبل میلیونها مشترک و شبکههایی گسترده داشتند و مشتریان آنها برای استفاده از فناوری تازه، پس از ارتقای شبکه، الزاما نیازی به تغییر اپراتور نداشتند. رایتل در مقابل باید هم پوشش شبکه خود را توسعه میداد و هم مشترکان دو رقیب باسابقه را جذب میکرد.
براساس مصوبه شماره یک جلسه ۱۸۶ کمیسیون تنظیم مقررات، دوره حفاظت اپراتور سوم در ۳۱ مرداد ۱۳۹۳ پایان یافت. این تاریخ اهمیت دارد، زیرا بخش مهمی از توسعه شبکه رایتل در حوالی پایان همین دوره و پس از آن رخ داد. سیدمجید صدری، مدیرعامل وقت، در شهریور ۱۳۹۴ اعلام کرد شمار سایتهای رایتل از حدود ۹۲۶ سایت در سال ۱۳۹۲ به سه هزار سایت و تعداد مشترکان فعال از ۳۵۰ هزار نفر به ۴٫۵ میلیون نفر رسیده است. او همچنین از پوشش ۳۲۲ شهر خبر داد. بنابراین شرکت زمانی به مقیاس گستردهتری رسید که رقبا نیز مجوز ورود به نسل سوم و چهارم را پیدا کرده بودند.
سالنامه آماری ۱۳۹۳ مرکز آمار ایران فاصله را در پایان همان سال نشان میدهد. همراه اول ۴۰٫۴۴ میلیون، ایرانسل ۲۸٫۱۱ میلیون و رایتل ۲٫۳۷ میلیون خط مشغول به کار داشتند و سهم محاسبهشده رایتل از مجموع این سه اپراتور حدود ۳٫۳۴ درصد بود. این آمار به حدود هفت ماه پس از پایان دوره حفاظت مربوط میشود و «خط مشغول به کار» در آن را نیز نباید بدون بررسی تعریف با «مشترک» در گزارشهای تجاری یکسان دانست. با این همه، تفاوت مقیاس سه شرکت در آن مقطع روشن است.
رقبایی که شبکه و مشتری داشتند
ایرانسل در مرداد ۱۳۹۳ مجوز نسل سوم و LTE را دریافت کرد و خدمات تازه را به شبکه موجود خود افزود. براساس گزارش سالانه گروه MTN، این اپراتور در پایان سال میلادی ۲۰۱۴ حدود ۴۳٫۹ میلیون مشترک داشت و در همان سال ۲۱۵۱ سایت نسل سوم و ۶۲۱ سایت LTE به شبکه افزود. در سال ۲۰۱۵ نیز ۲۴۴۳ سایت نسل سوم و ۱۲۶۶ سایت LTE دیگر راهاندازی کرد. این ارقام به سایتهای افزودهشده مربوطاند و تعداد کل سایتهای شبکه را نشان نمیدهند.
سرمایهگذاری کل شبکه ایرانسل در این دو سال به ترتیب به ۶٫۳۵ و ۸٫۵۳۱ میلیارد رند آفریقای جنوبی رسید. البته این هزینهها تنها به نسل سوم اختصاص نداشتند و نمیتوان آنها را بدون دادههای همتعریف با مخارج رایتل مقایسه کرد. مزیت ایرانسل آن بود که توسعه شبکه تازه را با پایگاه بزرگ مشترکان موجود پیش میبرد و میتوانست از افزایش مصرف اینترنت همان مشتریان درآمد بیشتری به دست آورد.
این تغییر در ترکیب درآمد نیز دیده شد. طبق گزارش MTN، درآمد خدمات داده ایرانسل با مبنای ارزی همسانشده در سالهای ۲۰۱۴ و ۲۰۱۵ به ترتیب ۹۶٫۳ و ۹۰٫۲ درصد رشد کرد و سهم داده از کل درآمد از ۱۷٫۶ به ۳۰٫۲ درصد رسید. البته این رشد فقط حاصل مجوز نسل سوم نبود و افزایش استفاده از گوشی هوشمند، تغییر الگوی مصرف و سیاستهای فروش نیز در آن نقش داشتند. همراه اول هم با اتکا به شبکه قبلی پیش رفت و مدیرعامل وقت آن در مهر ۱۳۹۳ از راهاندازی ۱۴۰۰ سایت نسل سوم در ۳۵ شهر خبر داد. هرچند فهرست شهرهای منتشرشده با رقم نشست خبری یکسان نبود، اصل تفاوت برقرار بود و دو رقیب برای عرضه نسل تازه ناچار نبودند پایگاه مشترکان خود را از صفر بسازند.
رایتل علاوه بر این فاصله زیرساختی، با محدودیت عرضه یکی از خدمات شاخص خود روبهرو شد. تماس تصویری که هنگام ورود به بازار معرفی شده بود، در سال ۱۳۹۲ با تصمیمهای مربوط به پیوست فرهنگی محدود شد. گزارشهایی در اسفند همان سال از برقراری دوباره خدمت در برخی مناطق خبر دادند، اما درباره مجوز و شرایط ادامه عرضه اختلاف وجود داشت. بنابراین نمیتوان سالهای بعد را یک دوره ممنوعیت پیوسته توصیف کرد، هرچند شرایط عرضه این خدمت نسبت به برنامه آغازین تغییر کرده بود.
علیاصغر عمیدیان، رییس وقت رگولاتوری، در آذر ۱۳۹۳ هنگام بحث درباره جریمههای احتمالی رایتل بابت عملنکردن به تعهدات توسعه شبکه گفت محدودیت تماس تصویری بر مدل کسبوکار شرکت تاثیر گذاشته است. او خواستار بررسی میزان این تاثیر پیش از داوری درباره جریمهها شد. این اظهارات تغییر شرایط مقرراتی را تایید میکنند، اما مشخص نمیکنند رایتل چه میزان درآمد یا چند مشترک را بر اثر آن از دست داده است.
همزمان، تصمیمهای اجرایی شرکت نیز مورد انتقاد قرار گرفتند. گزارش تحقیق و تفحص مجلس از سازمان تامین اجتماعی در آذر ۱۳۹۲ به استفاده از پهنای باند خریداریشده، بدهی مرتبط با آن، قرارداد مشاوره مشارکت اولیه با اتصالات و قرارداد تجهیزات با ZTE و PANDA پرداخت. هیات تحقیق و تفحص همچنین ضرورت استخدام ۵۰۰ نفر در سال ۱۳۹۰ و ۵۰۰ نفر دیگر در سال ۱۳۹۲ را زیر سوال برد و بخشی از فعالیتها را قابل برونسپاری دانست.
در اردیبهشت ۱۴۰۳ نیز علی خضریان، رییس هیات تحقیق و تفحص از شستا، ادعا کرد رایتل از سال ۱۳۹۲ حدود ۲۸ میلیون یورو تجهیزات غیرضروری یا ناقص از هوآوی خریده است. به گفته او، مدیران شرکت اعلام کرده بودند حدود ۲۵ درصد تجهیزات در پروژههای جایگزین استفاده شده و بهرهبرداری از باقی آنها در دست پیگیری بوده است. این ادعاها درباره مدیریت خرید پرسش ایجاد میکنند، اما بدون بررسی قراردادها و نتیجه رسیدگیها نمیتوان کل مبلغ را اتلاف قطعی منابع یا علت مشخص کوچکماندن رایتل دانست.
توسعه شبکه به تامین مالی سهامدار نیز وابسته بود. نجات امینی، معاون اقتصادی وقت سازمان تامین اجتماعی، در آذر ۱۳۹۳ گفت رایتل هزینههای جاری را تامین میکند، اما سرمایه توسعه از سوی تامین اجتماعی فراهم میشود. او سرمایهگذاری سالانه را حدود هزار تا ۱۵۰۰ میلیارد تومان اعلام کرد که البته مجموع مخارج ساخت شبکه یا بازده نهایی آن را مشخص نمیکند.
رومینگ ملی از خرداد ۱۳۹۳ به مشترکان رایتل اجازه داد خارج از پوشش اختصاصی نیز از شبکه اپراتورهای میزبان استفاده کنند. این سازوکار دسترسی را بهبود میداد، اما زیرساخت اپراتور میزبان را به دارایی رایتل تبدیل نمیکرد و هزینههای قراردادی خود را داشت. فاصله در شبکه اختصاصی نیز سالها بعد همچنان وجود داشت.
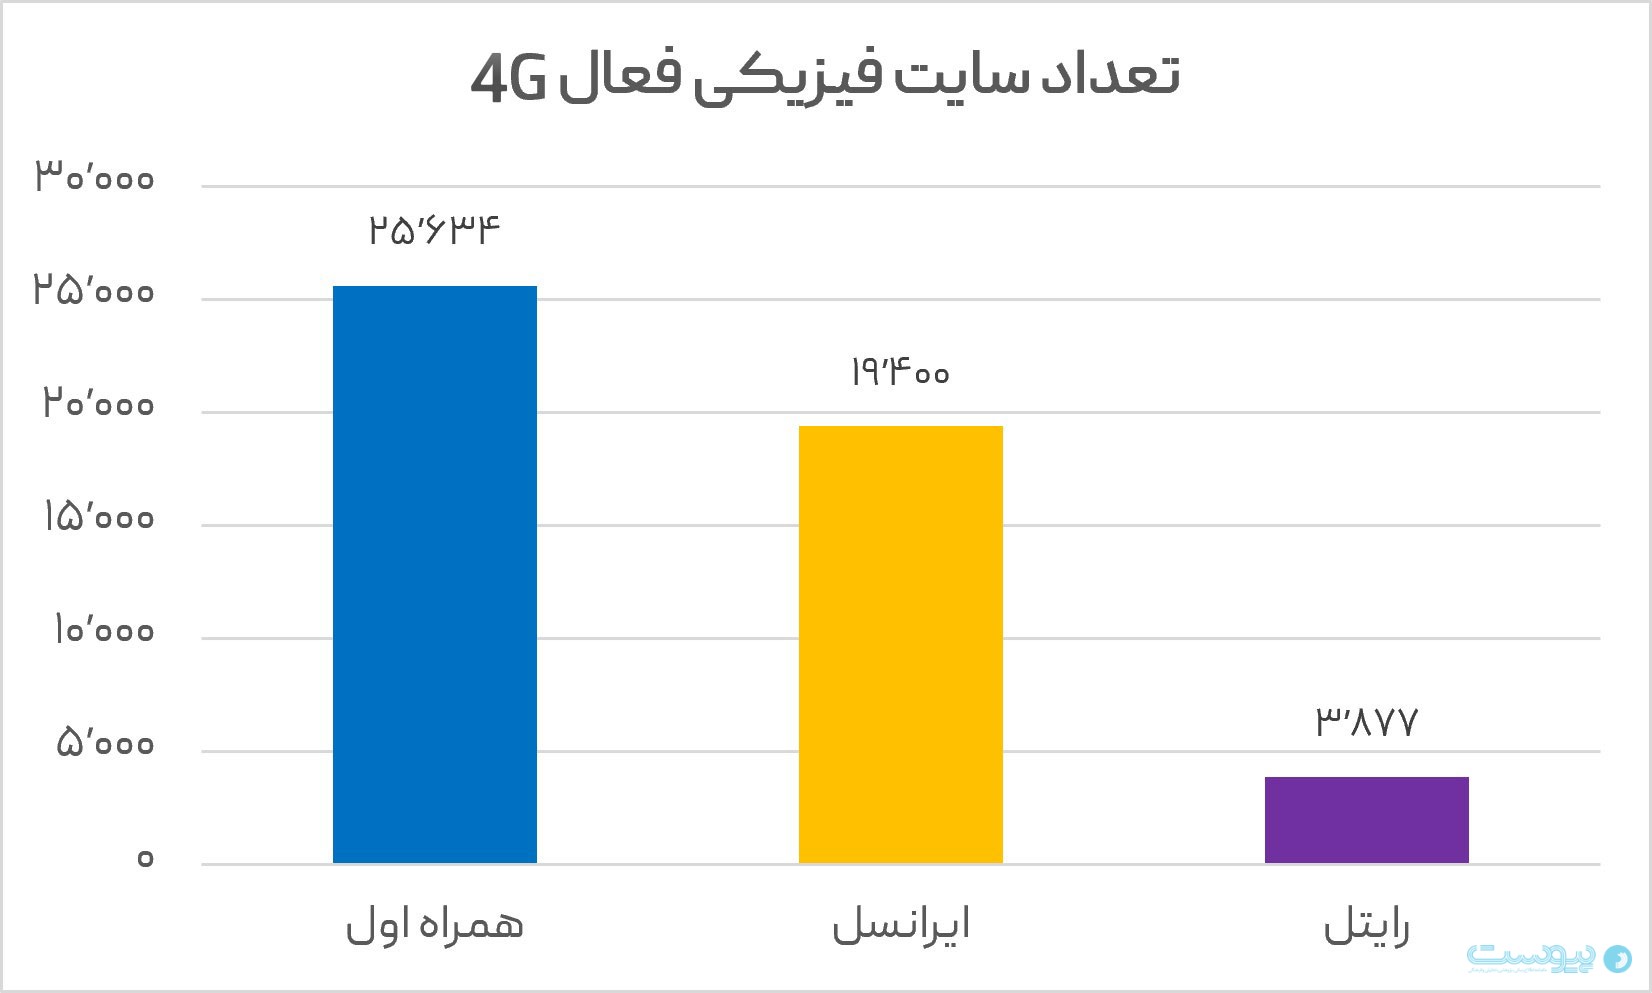
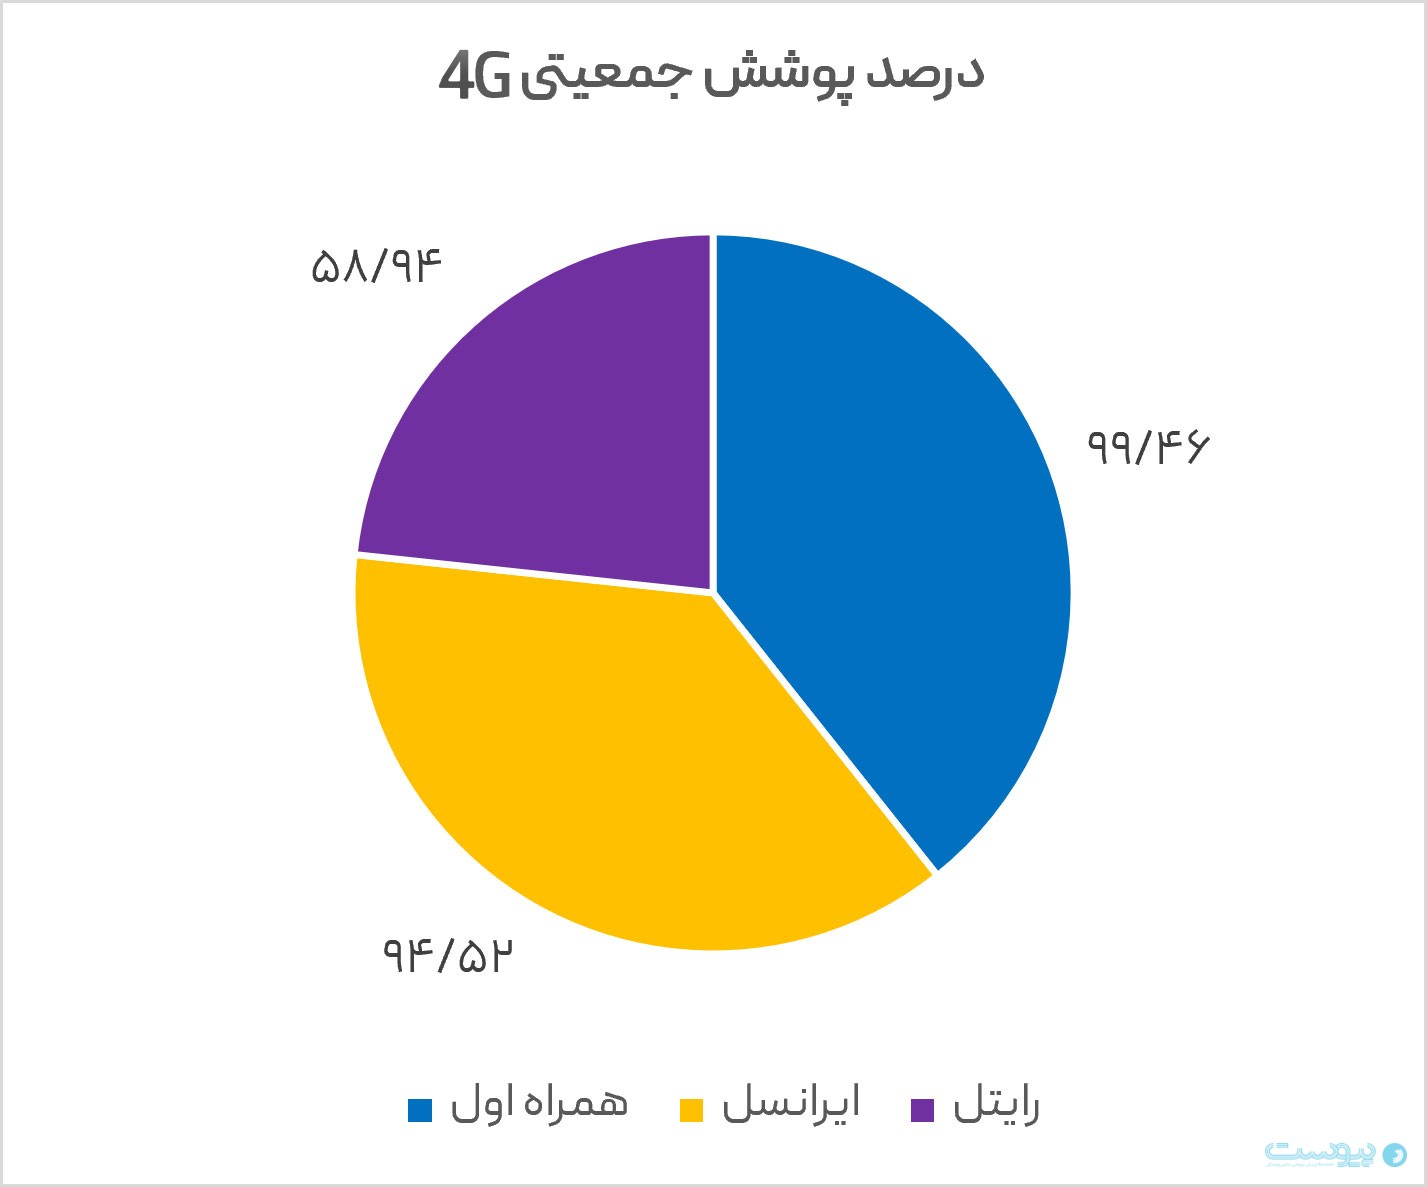
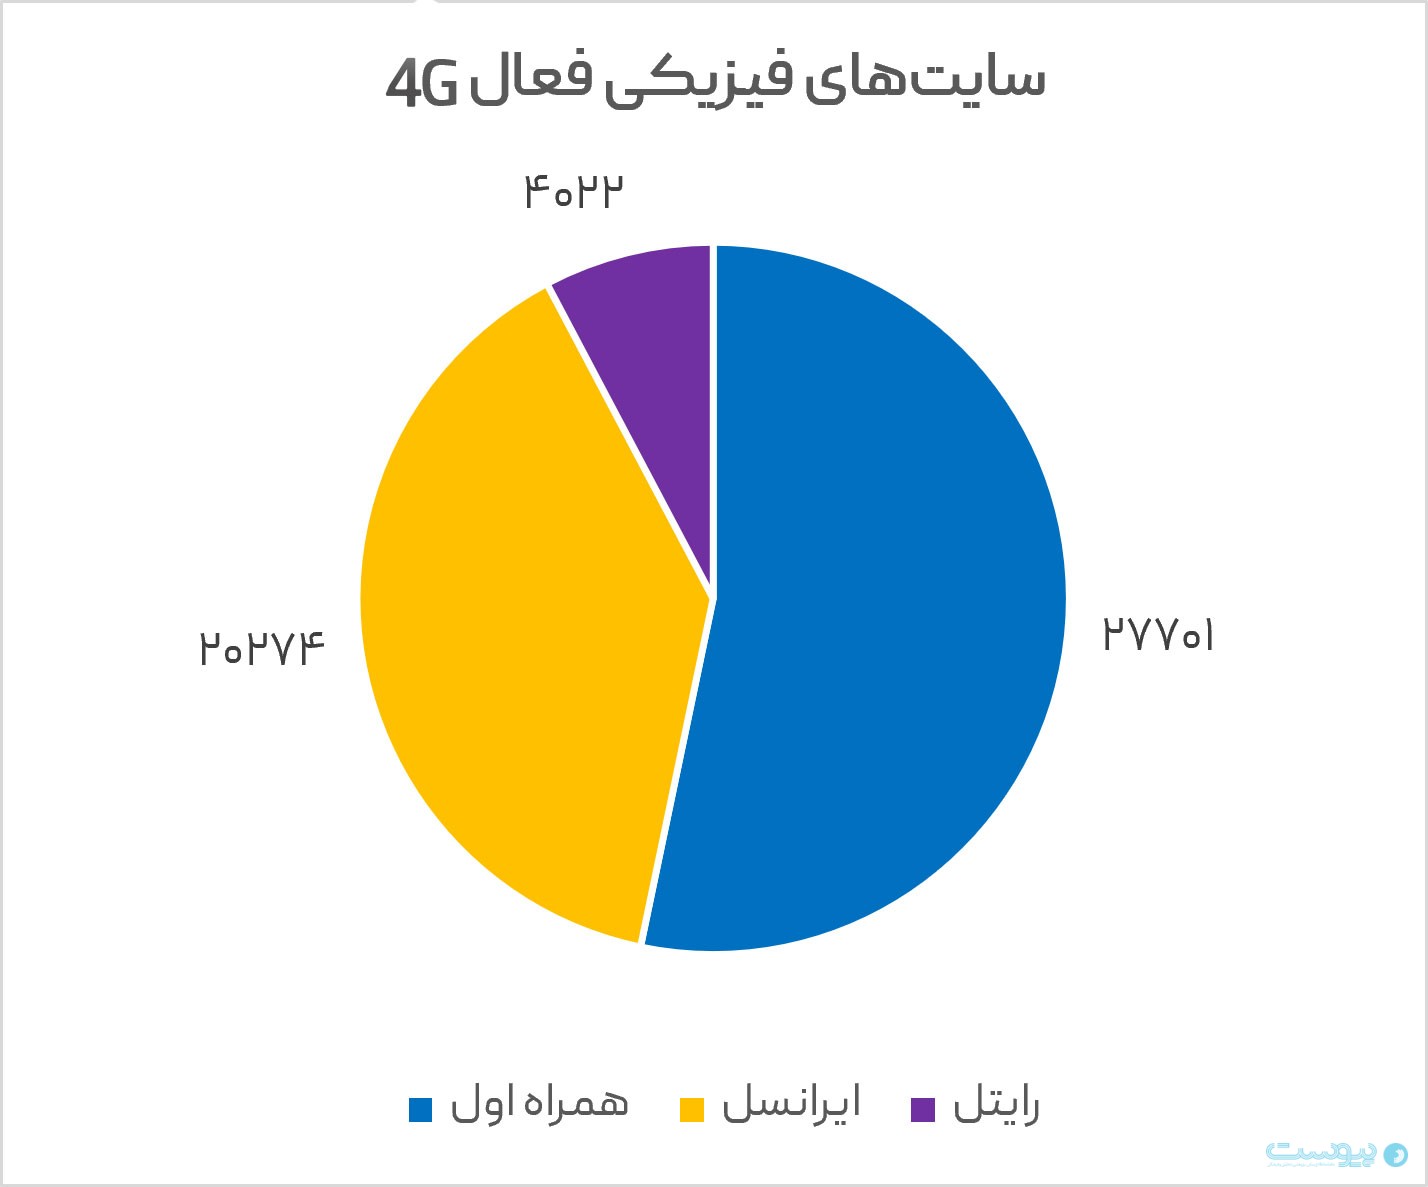
فصلنامه شماره ۵۳ رگولاتوری پوشش جمعیتی نسل چهارم رایتل را در بهار ۱۴۰۴ برابر ۵۷٫۵۶ درصد ثبت کرد و طبق فصلنامه شماره ۵۷، این رقم در بهار ۱۴۰۵ به ۵۸٫۹۴ درصد رسید. در همان زمان، پوشش همراه اول ۹۹٫۴۶ درصد و ایرانسل ۹۴٫۵۲ درصد بود. از نظر سایتهای فیزیکی فعال نسل چهارم هم رایتل ۴۰۲۲ سایت داشت، در حالی که همراه اول ۲۷ هزار و ۷۰۱ سایت و ایرانسل ۲۰ هزار و ۲۷۴ سایت داشتند. البته پوشش اختصاصی بدون احتساب رومینگ، معیار کیفیت خدمات در تمام نقاط نیست. برای نمونه، نرخ موفقیت برقراری سرویس داده نسل چهارم رایتل ۹۹٫۴۶ درصد بود که میان ارقام ایرانسل با ۹۹٫۳۱ درصد و همراه اول با ۹۹٫۶۵ درصد قرار میگرفت.
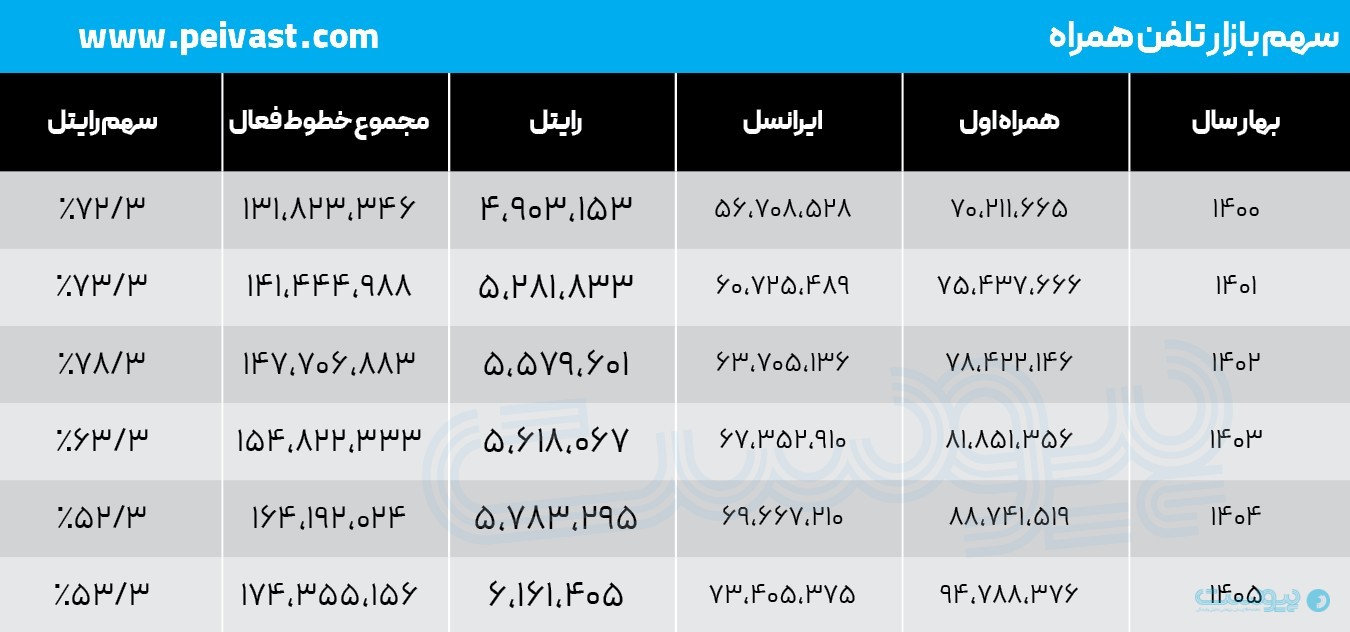
این تفاوت زیرساختی در سهم بازار نیز دیده میشود. براساس دادههای اصلی رگولاتوری، رایتل در بهار ۱۴۰۵ تعداد ۶ میلیون و ۱۶۱ هزار و ۴۰۵ خط فعال داشت، در حالی که این تعداد برای همراه اول ۹۴ میلیون و ۷۸۸ هزار و ۳۷۶ و برای ایرانسل ۷۳ میلیون و ۴۰۵ هزار و ۳۷۵ خط بود. سهم رایتل از مجموع خطوط فعال ۳٫۵۳ درصد محاسبه میشود و با سهم حدود ۳٫۵۲ درصدی بهار ۱۴۰۴ تفاوت محسوسی ندارد. این شاخص به خطوطی مربوط است که دستکم از سرویس صوت استفاده کردهاند و تعداد اشخاص منحصربهفرد را نشان نمیدهد. در نتیجه، دو بهار پیاپی بیش از آنکه از سقوط سهم بازار خبر دهند، از تثبیت جایگاه کوچک رایتل حکایت دارند.
کوچکماندن رایتل به معنای زیاندهبودن آن در تمام سالها نیست. این شرکت در سال ۱۳۹۷ حدود ۵۶۸ میلیارد تومان زیان خالص داشت، اما در سال ۱۳۹۸ به سود حدود ۱۱۳ میلیارد تومان رسید. سود خالص آن در سال ۱۴۰۱ حدود ۲۹ میلیارد تومان بود و در سال ۱۴۰۲ به حدود ۵۰۴ میلیارد تومان افزایش یافت. بنابراین مسیر مالی شرکت با روند سهم بازار آن یکسان نبوده است.
صورتهای مالی حسابرسیشده ۱۴۰۴ نیز تفاوت عملکرد خود شرکت و مجموعه تلفیقی را نشان میدهند. در حسابهای جداگانه، درآمد عملیاتی رایتل از حدود ۴۸۱۳ میلیارد تومان در سال ۱۴۰۳ به ۶۰۰۲ میلیارد تومان در ۱۴۰۴ رسید و ۲۴٫۷ درصد رشد اسمی کرد، اما سود خالص از حدود ۹۱۲ به ۶۴۲ میلیارد تومان کاهش یافت. در مقابل، سود خالص حسابهای تلفیقی از حدود ۱۰۱۳ به ۱۴۰۹ میلیارد تومان افزایش یافت که نزدیک به ۳۹ درصد رشد را نشان میدهد. این دو دامنه گزارشگری متفاوتاند و نباید به جای یکدیگر استفاده شوند.
در همین صورتها، سود انباشته جداگانه از حدود ۴۶ میلیارد تومان در پایان ۱۴۰۳ به ۶۱۳ میلیارد تومان در پایان ۱۴۰۴ رسیده است و ارقام تلفیقی نیز از حدود ۶۶ به ۱۴۰۶ میلیارد تومان افزایش یافتهاند. پس رایتل دستکم در پایان ۱۴۰۳ از زیان انباشته خارج شده بود، هرچند تاریخ دقیق جبران زیان سنواتی روشن نیست. حسابرس درباره صورتهای مالی جداگانه و تلفیقی اظهار نظر نامشروط داده، اما بر تعیین تکلیف بعضی داراییهای در جریان تکمیل نیز تاکید کرده است. از این رو، سود حسابداری بهتنهایی درباره جریان نقدی، بدهیها و بازده سرمایهگذاریهای گذشته پاسخ نمیدهد.
وابستگی به درآمد اینترنت نیز در سال ۱۴۰۱ خود را نشان داد. یاسر رضاخواه، مدیرعامل وقت، در نامهای به وزیر ارتباطات نوشت ترافیک روزانه داده رایتل از حدود ۱۵۰۰ ترابایت در ابتدای شهریور به کمتر از ۷۰۰ ترابایت در اوایل مهر کاهش یافته است. او سهم درآمد اینترنت را حدود ۸۶ درصد اعلام کرد و نسبت به ادامه محدودیتها هشدار داد. این نامه نشانه خطر مالی در آن مقطع بود، نه اعلام ورشکستگی حقوقی شرکت. همانطور که سود سالهای بعد نیز نشان نمیدهد تمام نیازهای مالی و سرمایهگذاری رایتل برطرف شدهاند.
خریدار احتمالی رایتل، شرکتی با پروانه سراسری، حقوق استفاده از فرکانس، شبکه، مشترکان و درآمد عملیاتی را تحویل میگیرد، اما باید درباره هزینه توسعه و جایگاه آن در بازار نیز تصمیم بگیرد. بنابراین نمیتوان مناسببودن قیمت پایه ۱۳۰ هزار میلیارد تومانی را فقط از روی سود یک سال یا سهم بازار سنجید و ارزش داراییها، بدهیها، تعهدات پروانه و جریان نقدی آینده نیز اهمیت دارند.
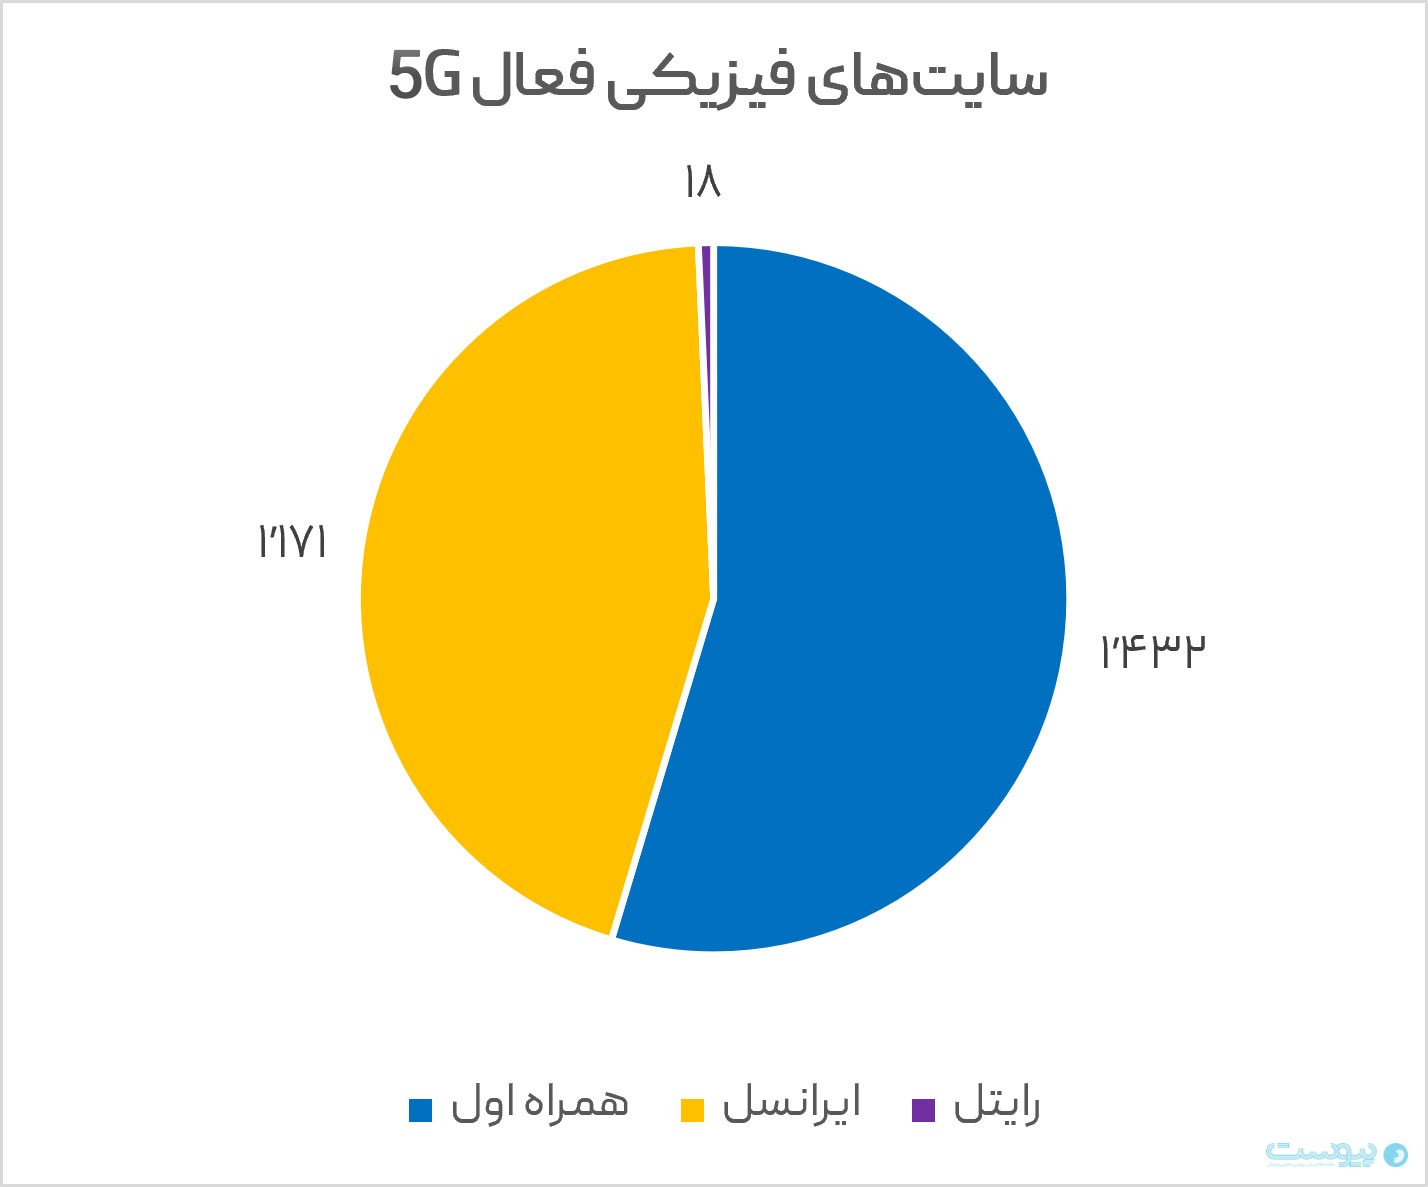
مدیرعامل رایتل جذب شریک راهبردی و سرمایه تازه را فرصتی برای توسعه نسل پنجم، شبکههای اختصاصی و خدمات سازمانی میداند. رایتل در فروردین ۱۴۰۴ آغاز فرایند تجاریسازی نسل پنجم را اعلام کرد و در مهر همان سال از سرویس تجاری آن رونمایی کرد، اما طبق فصلنامه ۵۷ در بهار ۱۴۰۵ تنها ۱۸ سایت فیزیکی فعال نسل پنجم داشت، در حالی که همراه اول ۱۴۳۲ و ایرانسل ۱۱۷۱ سایت داشتند. این ارقام نشان میدهند که ورود به فناوری تازه باز هم به معنای دستیابی به مقیاس رقبا نبوده است.
سرگذشت رایتل نشان میدهد امتیاز انحصاری یک فناوری برای جبران فاصله شبکه و مشترکان کافی نبود. این شرکت طی سالها شبکه خود را گسترش داد و به سودآوری رسید، اما موقعیت نسبی آن در بازار تغییر محسوسی نکرد. تغییر مالکیت ممکن است امکان سرمایهگذاری تازه را فراهم کند، ولی خریدار باید نشان دهد چگونه میتواند هزینه گسترش شبکه را به درآمد پایدار و سهم بازار بیشتر تبدیل کند.