
دبیر شورای عالی فضای مجازی: قطع اینترنت تصمیم سختی است
اعمال حاکمیت بر فضای مجازی فقط در محدود کردن اینترنت و قطع اینترنت معنا میدهد؟…
۲۱ مهر ۱۴۰۵

۲۲ مهر ۱۴۰۵
زمان مطالعه : ۱۲ دقیقه
بیمه مشاغل آزاد در سال ۱۴۰۵ با تغییر مبنای محاسبه و معرفی پنج نرخ از ۱۶ تا ۳۰ درصد روبهرو شده است. همزمان، دولت نیز از برنامهای برای بیمه متناسب با درآمد پروژهای خبر داده است. با این حال، برای برنامهنویسان و دیگر متخصصان مستقل، هزینه بیمه و نوع حمایتهای دریافتی همچنان به شرایط قرارداد و پوشش انتخابی بستگی دارد. موضوع مهم دیگر این است که رابطه آنها با سفارشدهنده واقعا مستقل باشد یا مشمول قانون کار شود.
به گزارش پیوست، وزارت تعاون، کار و رفاه اجتماعی در شهریور ۱۴۰۵، همزمان با امضای تفاهمنامه راهاندازی «هاب ملی مشاغل آزادکاری»، از توافق با سازمان تامین اجتماعی برای بیمه متناسب با فعالیت و درآمد آزادکاران خبر داد. این طرح قرار است به یکی از مشکلات افرادی پاسخ دهد که درآمد ثابت و منظمی ندارند. برای مثال، برنامهنویسی که یک ماه چند پروژه دریافت میکند و ماه بعد سفارشی ندارد، همچنان باید هزینه بیمه خود را تامین کند. با وجود این، هنوز مشخص نیست در مدل جدید درآمد افراد چگونه محاسبه خواهد شد، سهم پرداختی آنها چقدر خواهد بود و سابقه بیمه در ماههای کمدرآمد چگونه ثبت میشود.
البته متخصصان مستقل فناوری پیش از معرفی این طرح نیز امکان بیمهشدن داشتند. تفاوت اصلی در این است که در بیمه مشاغل آزاد، فرد حق بیمه خود را میپردازد، در حالی که در رابطه کاری مشمول قانون کار، کارفرما نیز موظف به پرداخت سهم بیمه است. تغییرات سال ۱۴۰۵ هم در همین چارچوب، شیوه تعیین هزینه بیمه خویشفرمایی را تغییر داده است.
بیمه آزادکاران پیش از اقتصاد دیجیتال
مسیر بیمه صاحبان حرف و مشاغل آزاد به اصلاح قانون تامین اجتماعی در سال ۱۳۶۵ و آییننامه اجرایی سال ۱۳۶۶ بازمیگردد. بخشنامه شماره ۱۷ سازمان تامین اجتماعی نیز توضیح میدهد که بر اساس تصمیم دی ۱۳۸۶، از فروردین ۱۳۸۷ امکان پذیرش برخی مشاغل خارج از فهرست اولیه و افراد بدون پروانه حرفهای، در صورت احراز شرایط، فراهم شده است. بنابراین پوشش بیمهای این گروه سابقهای طولانیتر از شکلگیری مقررات ویژه اقتصاد دیجیتال دارد و نداشتن عنوان رسمی «فریلنسر» به معنای محرومیت عمومی برنامهنویسان و طراحان مستقل از بیمه نبوده است.
با گسترش فعالیتهای پروژهای در اقتصاد دیجیتال، آییننامه حمایت از آزادکاران اقتصاد دیجیتال در سال ۱۴۰۱ این گروه را بهطور جداگانه تعریف کرد. طبق این آییننامه، آزادکار فردی است که بدون استخدام در مجموعهای مشخص، خدمات حوزه فناوری اطلاعات و کسبوکار دیجیتال را بهصورت پروژهای و در برابر دستمزد انجام میدهد. در همین چارچوب، سازمان نظام صنفی رایانهای مامور ایجاد پایگاه ثبت و اعتبارسنجی شد و امکان قرارداد با دستگاههای اجرایی نیز در مقررات پیشبینی شد. ماده ۷ این آییننامه نیز وزارت کار را موظف کرد زمینه برخورداری آزادکاران از تامین اجتماعی را بر اساس قوانین موجود فراهم کند، اما نرخ یا بیمه اختصاصی جدیدی برای آنها تعیین نکرد.
در شیوه جدید محاسبه حق بیمه صاحبان حرف و مشاغل آزاد طبق مصوبه تامین اجتماعی، دو تغییر اصلی اعمال شده است. مبنای محاسبه حق بیمه از حداقل دستمزد به مجموع حداقل دستمزد و مزایای مشمول کسور تغییر کرده است. همچنین برای قراردادهای مشمول شیوه جدید درمان، بهجای مبلغ ثابت سرانه، سهم درمان معادل ۹ درصد مبنای محاسبه دریافت میشود.
بر این اساس، پنج بسته اعلامشده از نظر نوع حمایت و سهم پرداختی فرد با یکدیگر تفاوت دارند. البته درصد کل هر بسته، مجموع سهم بیمهشده و دولت است و به همین دلیل نباید تمام آن را هزینه شخصی آزادکار در نظر گرفت.
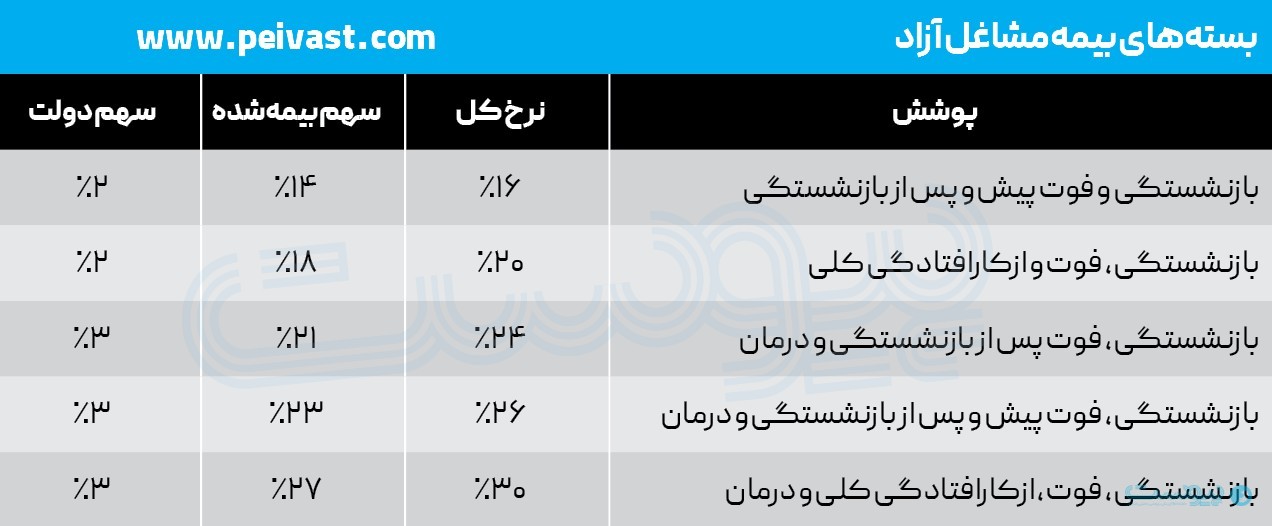
برای نمونه، انتخاب بسته ۳۰ درصدی به معنای پرداخت تمام این مبلغ از سوی آزادکار نیست، زیرا در این بسته ۲۷ درصد بر عهده فرد و سه درصد سهم دولت است. در بسته ۱۶ درصدی نیز فرد ۱۴ درصد میپردازد و دولت دو درصد باقیمانده را بر عهده دارد. با این حال، تفاوت این دو بسته تنها به میزان پرداخت محدود نمیشود، زیرا بسته ۳۰ درصدی درمان و ازکارافتادگی کلی را نیز در پوشش اعلامشده دارد.
در کنار تفاوت پوششها، محدودیتهایی نیز برای انتخاب برخی نرخها اعلام شده است. تامین اجتماعی گیلان در اطلاعرسانی خرداد توضیح داد که انتخاب نرخ ۱۴ درصد از سامانه حذف شده است. البته طبق همان توضیح، برای متقاضیانی که در معاینه آغاز بیمهپردازی دارای ازکارافتادگی کلی شناخته شوند و یک سال سابقه قبلی نداشته باشند، تبدیل سیستمی قرارداد به نرخ ۱۴ درصد پیشبینی شده است. بنابراین این استثنا نباید با امکان انتخاب عمومی نرخ یادشده اشتباه گرفته شود. از سوی دیگر، در مقررات پیشین بسته بازنشستگی با سهم ۱۲ درصدی بیمهشده نیز وجود داشت، اما این گزینه در فهرست پنج بسته جدید اعلامشده دیده نمیشود و نمیتوان بدون بررسی قرارداد، شرایط آن را به متقاضیان تازه تعمیم داد. همچنین در زمان همان اطلاعرسانی، انتخاب بستههای ۲۴، ۲۶ و ۳۰ درصدی تا تکمیل بهروزرسانی سامانه خدمات غیرحضوری محدود شده بود. با این حال، این خبر بهتنهایی مشخص نمیکند که وضعیت دسترسی به این بستهها در مهر ۱۴۰۵ چگونه بوده است.
علاوه بر انتخاب نرخ، تعیین مبلغ ریالی حق بیمه نیز به مبنای محاسبه بستگی دارد. بخشنامه ۷ اردیبهشت ۱۴۰۵ حداقل مبنای روزانه بیمه مشاغل آزاد را ۵ میلیون و ۵۴۱ هزار و ۸۵۰ ریال اعلام کرده است که برای یک ماه ۳۰ روزه معادل ۱۶ میلیون و ۶۲۵ هزار و ۵۵۰ تومان میشود. با این حال، در اطلاعرسانی جدید، مزایای مشمول کسور نیز به مبنای محاسبه اضافه شده است. به همین دلیل، ضرب نرخهای جدید در حداقل دستمزد روزانه لزوما مبلغ نهایی قرارداد تازه را نشان نمیدهد و هزینه قطعی باید بر اساس مبنای قابل اعمال و بسته انتخابی فرد محاسبه شود.
هزینه درمان نیز برای همه قراردادها به یک شیوه محاسبه نمیشود. سازمان تامین اجتماعی در تیر ۱۴۰۵ سرانه ماهانه درمان مشاغل آزاد را برای هر نفر ۴۰۰ هزار و ۸۶۰ تومان اعلام کرد. با این حال، در توضیح مربوط به دستور اداری ۲۲ تیر ۱۴۰۵، میان قراردادهای پیشین که هزینه درمان آنها بهصورت سرانه محاسبه میشد و قراردادهای مشمول روش درصدی جدید تفاوت گذاشته شده است. بنابراین نباید رقم سرانه درمان را به هزینه تمام بستههای تازه اضافه کرد. از طرف دیگر، بدون بررسی قرارداد نیز نمیتوان روش درصدی جدید را به همه بیمهشدگان قبلی تعمیم داد.
تفاوت پوشش بستههای بیمه بهویژه زمانی اهمیت پیدا میکند که درآمد آزادکار قطع میشود. بیمه مشاغل آزاد میتواند برای فرد سابقه بازنشستگی ایجاد کند و بستههای دارای پوشش مربوط نیز، در صورت احراز شرایط قانونی، ازکارافتادگی کلی را در بر میگیرند. با این حال، نداشتن پروژه بهخودیخود برای آزادکار حق دریافت مقرری بیمه بیکاری ایجاد نمیکند. همچنین برخورداری از خدمات درمانی به معنای برخورداری خودکار از تمام حمایتهای کوتاهمدت، مانند غرامت دستمزد روزهای بیماری، نیست.
تفاوت حمایتها به همین موارد محدود نمیشود. تامین اجتماعی گیلان در اطلاعرسانی خرداد توضیح داد که برخی حمایتهای جانبی برای بیمهشدگان فاقد پوشش درمان قابل پرداخت نیستند و استفاده از خدماتی مانند کمکهزینه کفن و دفن، وسایل کمکپزشکی و هزینه سفر و اقامت بیمار را به انتخاب حمایت درمانی مرتبط دانست. در نتیجه، دو بسته بیمه با نرخهای ظاهرا نزدیک ممکن است هنگام بیماری، ازکارافتادگی یا فوت، تعهدات متفاوتی برای سازمان بیمهگر ایجاد کنند.
این تفاوتها در مقایسه بیمه مشاغل آزاد با بیمه اجباری مشمولان قانون کار نیز اهمیت دارند. در بیمه اجباری، سهم متعارف کارگر هفت درصد و سهم کارفرما ۲۳ درصد از مزد و مزایای مشمول بیمه است که سه واحد درصد از سهم کارفرما به بیمه بیکاری اختصاص دارد. در مقابل، فردی که واقعا بهصورت مستقل فعالیت میکند، سهم شخصی بیمه مشاغل آزاد را بدون داشتن کارفرمای استخدامی میپردازد. بنابراین مقایسه صرف درصدهای بیمه استخدامی و خویشفرمایی، بدون توجه به اینکه چه کسی هزینه را پرداخت میکند و چه حمایتهایی در مقابل آن ارائه میشود، تصویر درستی از تفاوت این دو شیوه بیمه به دست نمیدهد.
کارفرما و قرارداد پروژهای
برای روشنشدن تفاوت میان فعالیت مستقل و رابطه استخدامی، میتوان وضعیت دو برنامهنویس را در نظر گرفت. نفر نخست تحویل سامانهای را با مبلغ مشخص میپذیرد و خودش زمان و شیوه انجام کار را تعیین میکند. در مقابل، توسعهدهنده دیگری هر روز در ساعتهای معین و زیر نظر مدیر فنی یک شرکت کار میکند، اما عنوان قرارداد او «مشاوره» است. هر دو ممکن است در بازار فناوری فریلنسر شناخته شوند، در حالی که از نظر مقررات کار و بیمه، لزوما وضعیت یکسانی ندارند.
بر پایه مواد ۲، ۳ و ۷ قانون کار، نام قرارداد بهتنهایی معیار تشخیص رابطه کارگری و کارفرمایی نیست و برای تعیین ماهیت همکاری باید به نظارت، تبعیت کاری، دستمزد و شرایط واقعی انجام کار توجه کرد. بر همین اساس، پیمانکار مستقلی که کار را شخصا انجام میدهد، میتواند از بیمه خویشفرمایی استفاده کند. اما اگر رابطه واقعی توسعهدهنده دوم مشمول قانون کار باشد، شرکت نمیتواند صرفا با نامگذاری قرارداد بهعنوان پیمانکاری، از تکلیف بیمهای خود معاف شود.
این تمایز در مقررات مربوط به پیمانکاری نیز دیده میشود. بخشنامه ضوابط بیمهای پیمانکاران و دستور اداری تامین اجتماعی اصفهان در آذر ۱۴۰۳ میان پیمانکار مستقل تکنفره و رابطه استخدامی تفاوت میگذارند. در صورت احراز استقلال و انجام انفرادی کار، امکان اعلام عدم شمول ماده ۳۸ قانون تامین اجتماعی وجود دارد. با این حال، اگر همان پیمانکار برای اجرای پروژه افراد دیگری را به کار بگیرد، تعهدات بیمهای احتمالی او در برابر آنها باید بهطور جداگانه بررسی شود.
موضوع دیگری که در تشخیص رابطه کاری اهمیت دارد، تعداد سفارشدهندگان است. داشتن چند مشتری لزوما به معنای داشتن چند کارفرما نیست، زیرا ماده ۳۴ قانون تامین اجتماعی برای فردی که نزد چند کارفرما اشتغال دارد، پرداخت حق بیمه توسط هر کارفرما بر اساس دستمزد پرداختی را پیشبینی کرده است. بنابراین این حکم تنها در صورت احراز رابطه استخدامی قابل اعمال است و نمیتوان آن را به همه پروژههای مستقل تعمیم داد. از سوی دیگر، باید میان پرداخت حق بیمه یک قرارداد، صدور مفاصاحساب پیمان و ایجاد سابقه بازنشستگی برای شخص انجامدهنده کار نیز تفاوت گذاشت، زیرا این سه موضوع لزوما نتیجه یکسانی ندارند.
دستورالعمل وزارت ارتباطات در آذر ۱۴۰۴ مسیر ثبت آزادکاران و حضور آنها در قراردادهای دولتی را مشخصتر کرد. طبق ماده ۴ این دستورالعمل، آزادکار ثبتشده میتواند در سامانه تدارکات الکترونیکی دولت، موسوم به «ستاد»، بهعنوان تامینکننده خدمات فعالیت کند. در این سازوکار، دستگاه اجرایی موظف است اعتبار حرفهای فرد را استعلام کند و مرکز توسعه تجارت الکترونیکی نیز باید اطلاعات لازم برای امور بیمهای را به سازمان تامین اجتماعی بفرستد. علاوه بر این، امکان پرداخت برخط حق بیمه اعلامی و صدور الکترونیکی مفاصاحساب نیز پیشبینی شده است.
البته پیشبینی این سازوکار به معنای ایجاد خودکار سابقه بازنشستگی در ازای هر پرداخت قراردادی نیست. با این حال، داشتن بیمه در نظام اعتبارسنجی حرفهای آزادکاران نیز اهمیت پیدا کرده است. در این نظام ۱۰۰ امتیازی، سابقه بیمه مرتبط تا پنج امتیاز و داشتن رابطه بیمهپردازی مرتبط نیز تا پنج امتیاز دارد. البته نداشتن بیمه به معنای ممنوعیت اشتغال نیست، بلکه میتواند بر امتیاز اعتبار حرفهای فرد اثر بگذارد.
در کنار این مقررات، مدل دیگری نیز برای بیمه رانندگان سکوهای حملونقل مطرح شده است. بند «چ» ماده ۲۸ برنامه هفتم و آییننامه اسفند ۱۴۰۳ برای رانندگانی که بیمه بازنشستگی ندارند، امکان مشارکت مالی صاحب سکو در پرداخت حق بیمه را با توافق او و موافقت بیمهشده پیشبینی کرده است. البته این حکم شامل همه فریلنسرها نمیشود و برای تمام پلتفرمهای دیجیتال نیز تکلیف عمومی پرداخت سهم کارفرمایی ایجاد نمیکند. با این حال، چنین مدلی نشان میدهد که تامین مالی بیمه افراد مستقل لزوما نباید تنها از محل درآمد شخصی آنها انجام شود و امکان مشارکت مالی سکو نیز وجود دارد.
برنامه بیمه متناسب با درآمد آزادکاران که وزارت کار در شهریور ۱۴۰۵ از آن خبر داد، به جنبه دیگری از همین مسئله مربوط میشود. در شیوه متعارف بیمه مشاغل آزاد، فرد باید هزینهای دورهای بپردازد، در حالی که درآمد حاصل از پروژهها ممکن است نامنظم باشد. برای رفع این ناهماهنگی، در مدل جدید باید مشخص شود درآمد چگونه سنجیده خواهد شد، تکلیف بیمه در ماههای بدون پروژه چیست و هر پرداخت چگونه به سابقه بیمه و حق استفاده از خدمات تبدیل میشود. بنابراین اعلام توافق برای اجرای این برنامه، بهتنهایی به معنای روشنشدن سازوکار عملی آن نیست.
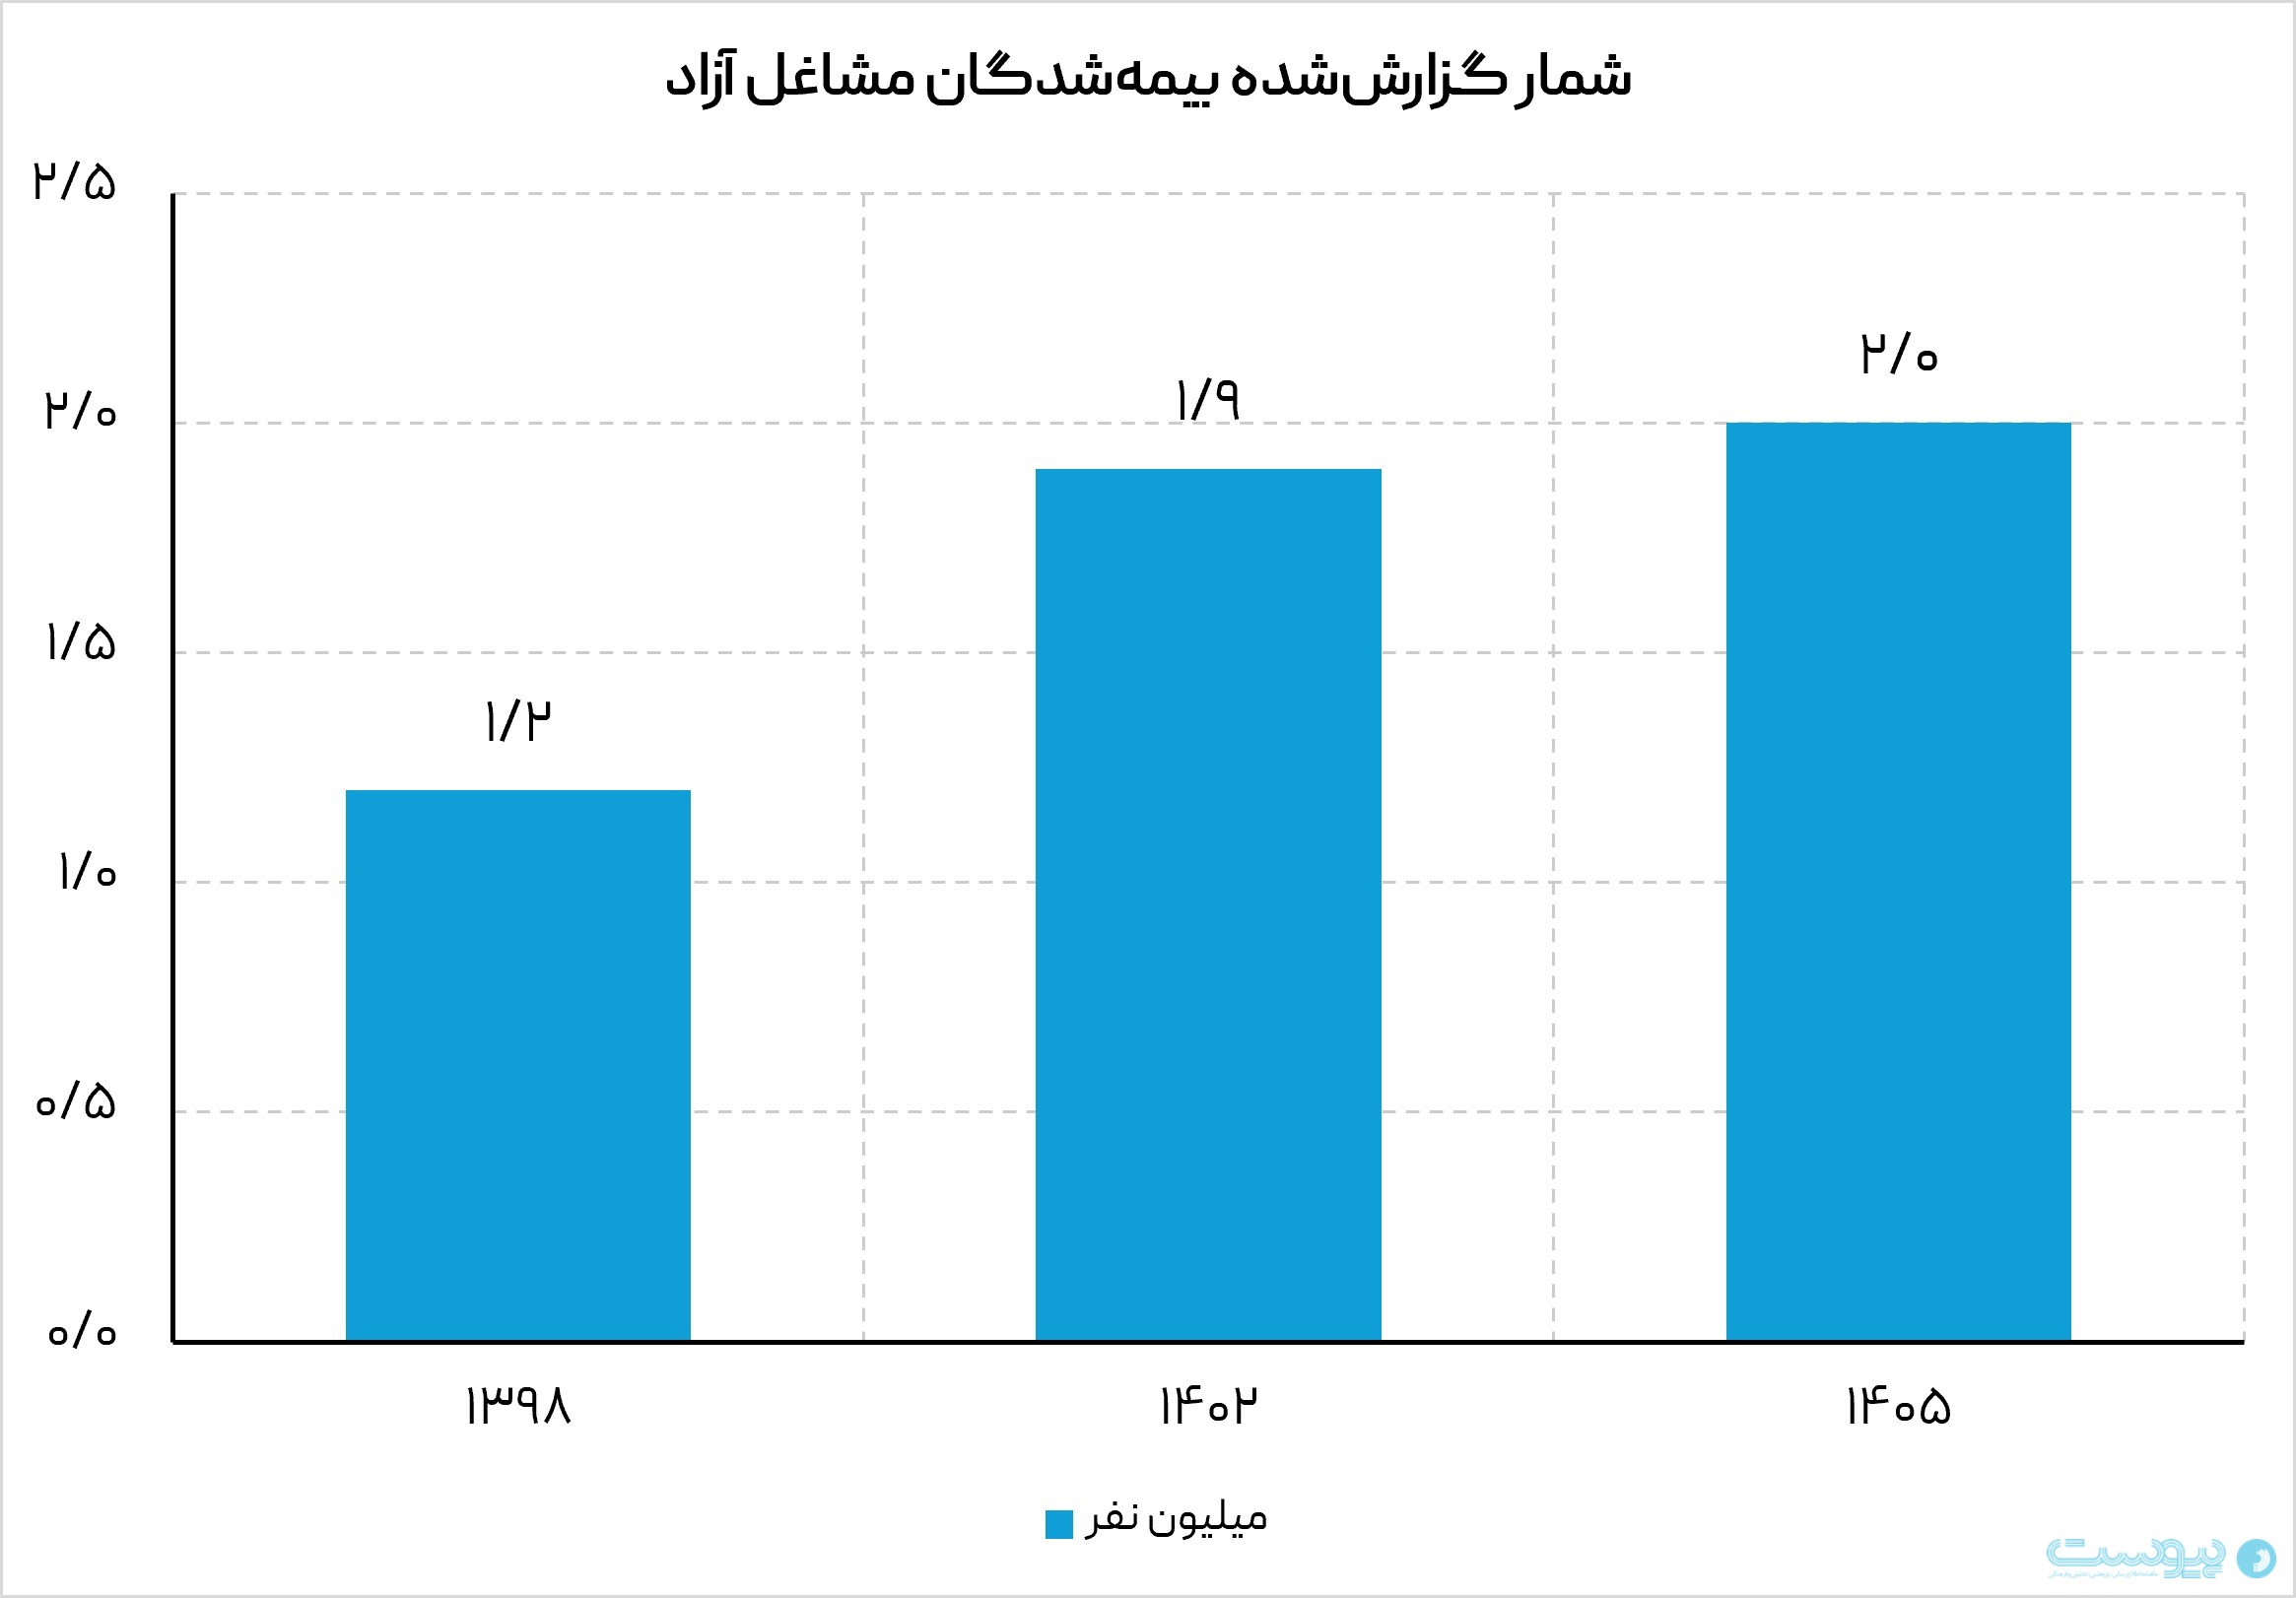
سازمان نظام صنفی رایانهای استان تهران در اردیبهشت ۱۴۰۵ از پیشثبتنام بیش از ۱۴۷ هزار فعال مستقل اقتصاد دیجیتال برای دریافت خدمات آزادکاری، از جمله اینترنت حرفهای، خبر داد. با این حال، تکمیل مدارک و احراز صلاحیت شرط عضویت نهایی این افراد بوده است. بنابراین این رقم تنها تعداد پیشثبتنامکنندگان را نشان میدهد و نمیتوان آن را معادل تعداد آزادکاران تاییدشده یا بیمهشده در نظر گرفت.
از سوی دیگر، دستورالعمل آذر ۱۴۰۴ وظایف مربوط به ثبت و اعتبارسنجی آزادکاران، تبادل اطلاعات قراردادها و تعیین تکلیف بیمه را میان دستگاههای مختلف تقسیم کرده است. با وجود این، در منابع بررسیشده آمار تفکیکی قابل اتکایی از تعداد افراد اعتبارسنجیشده، قراردادهای ثبتشده در سامانه ستاد و پرداختهای بیمهای مربوط به آنها به دست نیامده است. در نتیجه، هنوز نمیتوان از این اطلاعات میزان استفاده عملی آزادکاران از سازوکارهای پیشبینیشده را مشخص کرد.
همچنین آمار پیشثبتنام صنفی لزوما جمعیت کل آزادکاران فناوری را نشان نمیدهد. برای محاسبه نرخ پوشش بیمه در این گروه، علاوه بر تعداد ثبتنامکنندگان، باید تعداد افراد فعال و شمار بیمهشدگان آنها نیز مشخص باشد. بدون این اطلاعات، نمیتوان تعیین کرد چه سهمی از متخصصان مستقل فناوری از پوشش بیمه برخوردارند.
تغییرات امسال، شیوه محاسبه حق بیمه و ترکیب برخی بستههای بیمه مشاغل آزاد را روشنتر کردهاند، اما مسئله بیمه آزادکاران همچنان فراتر از انتخاب یک نرخ است. برای متخصصی که درآمد خود را از راه پروژه تامین میکند، ابتدا باید مشخص شود پرداخت حق بیمه از نظر قانونی بر عهده چه کسی است. پس از آن نیز اهمیت دارد که حق بیمه پرداختشده چه حمایتهایی در دوران بازنشستگی، بیماری، ازکارافتادگی و دورههای بدون درآمد فراهم میکند. از همین رو، موفقیت برنامه بیمه متناسب با درآمد را نیز باید بر اساس پاسخ عملی آن به این نیازها سنجید.